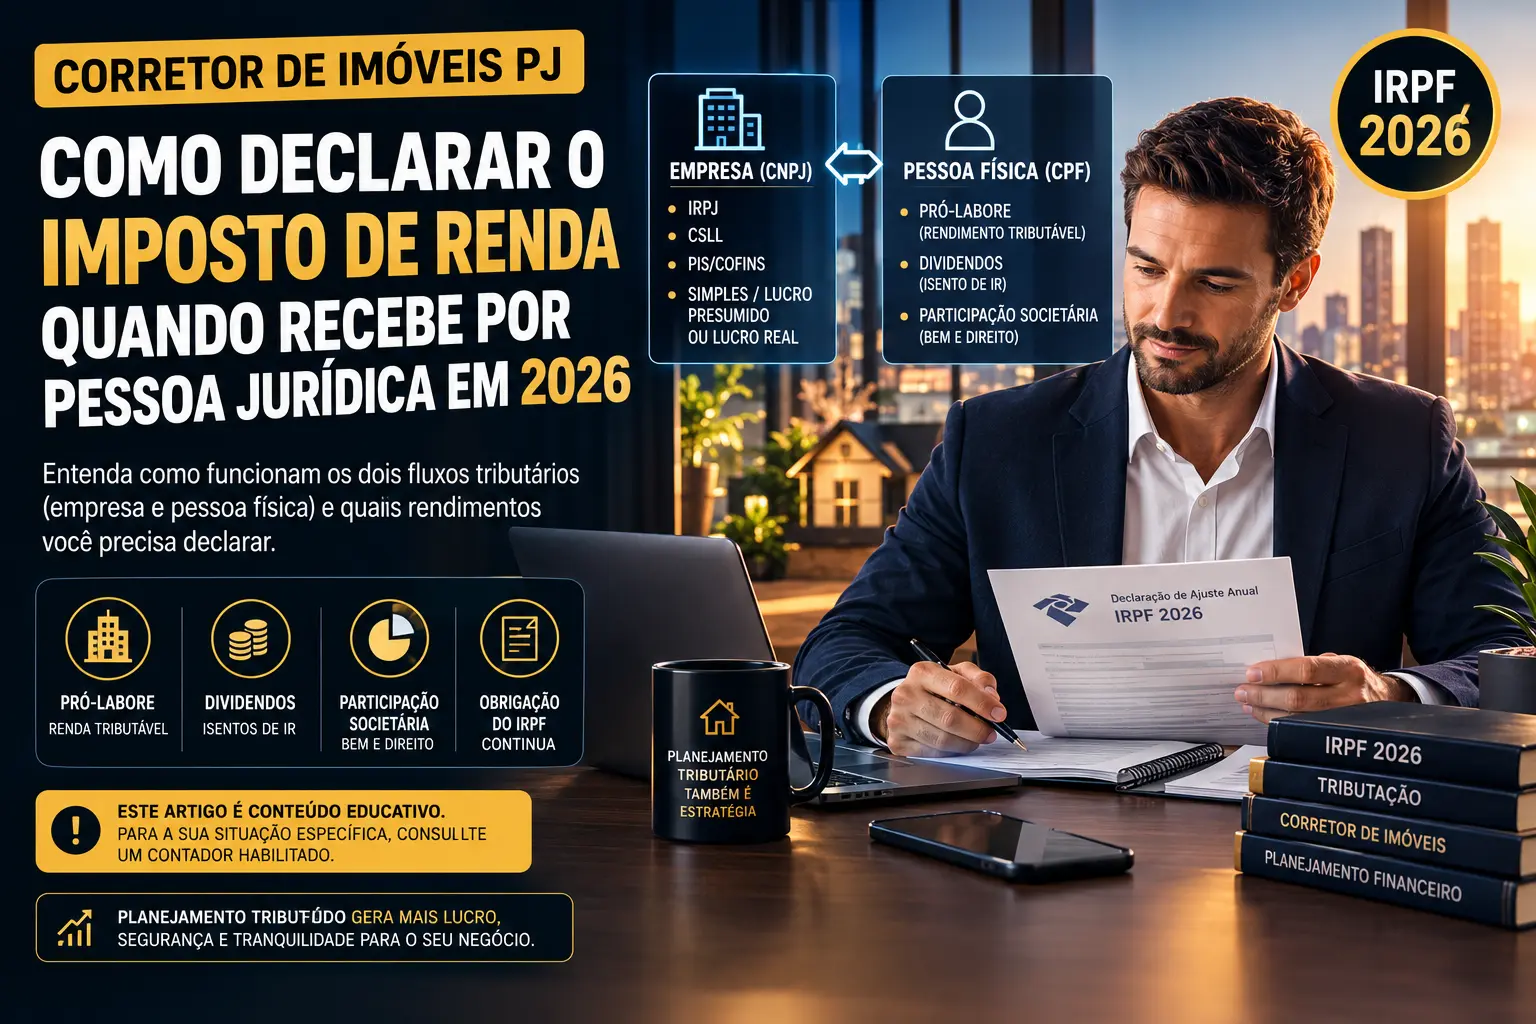
O corretor de imóveis que opera como pessoa jurídica (PJ/CNPJ) tem duas obrigações tributárias distintas: a obrigação da empresa (IRPJ, CSLL e demais tributos conforme o regime tributário escolhido) e a obrigação individual (Declaração de Ajuste Anual do IRPF, que continua sendo obrigatória mesmo para quem tem CNPJ). Na declaração de IRPF, o corretor PJ declara o pró-labore recebido da empresa como rendimento tributável e os dividendos distribuídos como rendimento isento — e também informa a participação societária na empresa como bem e direito. Abrir um CNPJ não elimina a obrigação de declarar o IRPF: muda o que é declarado e como, mas a Declaração de Ajuste Anual continua sendo obrigatória para o corretor como pessoa física. Este artigo é conteúdo educacional: para a situação específica da sua empresa, consulte um contador habilitado.
Corretor de imóveis PJ e imposto de renda é uma das combinações que mais gera dúvida entre profissionais que abriram CNPJ acreditando que isso simplificaria — ou eliminaria — sua relação com a Receita Federal. A realidade é o oposto: operar como pessoa jurídica não substitui a obrigação do IRPF individual, cria obrigações adicionais para a empresa e exige entendimento de como dois fluxos tributários distintos funcionam em paralelo. O corretor que recebe comissões pelo CNPJ não declara essas comissões diretamente na Declaração de Ajuste Anual (DAA) do IRPF como faria no regime de pessoa física. O que o corretor declara na DAA é o que a empresa pagou a ele: pró-labore e dividendos. E a empresa, por sua vez, declara e paga os tributos correspondentes à sua receita conforme o regime tributário escolhido.
Entender essa separação entre a pessoa física (você, o corretor) e a pessoa jurídica (a empresa com CNPJ) é o ponto de partida correto para qualquer discussão sobre como o corretor PJ declara o imposto de renda. A empresa é uma entidade tributária independente, com CNPJ próprio, obrigações acessórias próprias (DCTF, ECF, SPED) e tributos próprios (IRPJ, CSLL, contribuições). O corretor, como sócio e gestor da empresa, é uma entidade tributária separada, com CPF, DAA do IRPF e rendimentos que derivam da empresa mas que têm natureza jurídica distinta da receita da empresa.
Para o corretor que ainda está no regime de pessoa física e está avaliando abrir CNPJ, o artigo sobre CNPJ para corretor de imóveis: como abrir, benefícios e passo a passo completo cobre o processo e os critérios de decisão. Para o corretor pessoa física que precisa entender como declarar comissões no IRPF sem CNPJ, o artigo sobre imposto de renda do corretor de imóveis: guia prático para declarar comissões sem erro cobre esse cenário específico. Este artigo cobre exclusivamente o corretor que já opera como PJ.
Aviso importante: Este conteúdo tem finalidade educacional e informativa. As regras tributárias têm exceções, casos específicos e atualização periódica. Consulte sempre um contador habilitado para orientação sobre a sua situação específica.
Neste artigo:
- O corretor de imóveis PJ ainda precisa declarar o imposto de renda como pessoa física?
- O que é IRPJ e o que é IRPF — e qual é a obrigação de cada um para o corretor com CNPJ?
- Como o pró-labore é declarado na Declaração de Ajuste Anual do IRPF?
- Como os dividendos recebidos da empresa são declarados no IRPF?
- Como o regime tributário da empresa (Simples Nacional ou Lucro Presumido) afeta o IRPF do corretor?
- Quais são as obrigações acessórias fiscais da empresa (PJ) do corretor em 2026?
- Como declarar a participação societária na empresa na ficha de bens e direitos do IRPF?
- Ponto de vista: por que o corretor PJ que tem site próprio está construindo um negócio, não apenas exercendo uma profissão
- Comparativo: obrigações tributárias do corretor PF versus corretor PJ
- Perguntas frequentes
- Fontes e referências
O corretor de imóveis PJ ainda precisa declarar o imposto de renda como pessoa física?
Sim. O corretor de imóveis que opera por pessoa jurídica (PJ/CNPJ) continua obrigado a apresentar a Declaração de Ajuste Anual do IRPF como pessoa física. Ter CNPJ não elimina a obrigação individual com a Receita Federal.
Este é o equívoco mais comum entre corretores que abrem CNPJ: acreditar que a empresa passa a ser o único contribuinte e que o CPF fica dispensado de qualquer obrigação com a Receita Federal. A realidade é que a abertura de um CNPJ cria uma entidade tributária adicional, não substitui a entidade tributária existente. O CPF do corretor continua ativo, continua tendo rendimentos (derivados da empresa) e continua gerando obrigação de declaração anual.
A Declaração de Ajuste Anual do IRPF (DAA), entregue à Receita Federal geralmente entre março e maio do ano seguinte ao ano-base, é obrigatória para o corretor PJ quando ele recebe rendimentos acima do limite de isenção anual estabelecido pela Receita Federal, seja a título de pró-labore, dividendos ou outras fontes. A obrigatoriedade também se aplica quando o valor do patrimônio declarado supera R$ 800.000 ou quando há outras condições estabelecidas na Instrução Normativa da Receita Federal vigente. Para a maioria dos corretores ativos com CNPJ, a obrigatoriedade de declarar IRPF é inevitável.
O que muda quando o corretor opera como PJ é o que ele declara na DAA do IRPF: não mais as comissões brutas recebidas como pessoa física, mas o pró-labore pago pela empresa e os dividendos distribuídos. Esses são os rendimentos que saem da empresa para o sócio, e são eles que aparecem na declaração de imposto de renda do corretor como pessoa física.
O que é IRPJ e o que é IRPF — e qual é a obrigação de cada um para o corretor com CNPJ?
IRPJ é o Imposto de Renda da Pessoa Jurídica, pago pela empresa sobre seu lucro. IRPF é o Imposto de Renda da Pessoa Física, pago pelo corretor individualmente sobre os rendimentos que recebeu. Operar como PJ gera as duas obrigações em paralelo, não substitui uma pela outra.
O IRPJ (Imposto de Renda Pessoa Jurídica) é um tributo federal que incide sobre o lucro da empresa. Para o corretor que optou pelo Simples Nacional, o IRPJ é recolhido de forma unificada na guia DAS (Documento de Arrecadação do Simples Nacional), junto com outros tributos como CSLL, PIS, COFINS e ISS, conforme o anexo aplicável à atividade de corretagem. Para o corretor no Lucro Presumido, o IRPJ incide sobre uma base de cálculo presumida: para a atividade de corretagem de imóveis, a Receita Federal presume que 32% da receita bruta é lucro, e aplica a alíquota de 15% sobre essa base. Caso o lucro presumido trimestral supere R$ 60.000, incide um adicional de 10% sobre o excedente.
O IRPF (Imposto de Renda Pessoa Física) é a Declaração de Ajuste Anual que o corretor, como pessoa física e sócio da empresa, entrega à Receita Federal todo ano. Nessa declaração, o corretor informa os rendimentos que recebeu da empresa durante o ano-calendário: o pró-labore, que é o salário pago pelo trabalho prestado pelo sócio à empresa, e os dividendos, que são a distribuição do lucro apurado pela empresa ao sócio. Cada um desses rendimentos tem tratamento tributário diferente na DAA do IRPF, e entender essa diferença é essencial para declarar corretamente.
Como o pró-labore é declarado na Declaração de Ajuste Anual do IRPF?
O pró-labore é declarado na ficha "Rendimentos Tributáveis Recebidos de Pessoa Jurídica" da DAA do IRPF, com o valor bruto recebido e o IRRF descontado pela empresa. É sujeito a IRRF na fonte e integra a base de cálculo do imposto anual.
O pró-labore é a remuneração que a empresa paga ao sócio pelos serviços que ele presta à empresa. Juridicamente, não é um salário CLT (não há registro em carteira), mas tem natureza similar para fins tributários: é rendimento tributável do sócio e sujeito à tabela progressiva do Imposto de Renda Retido na Fonte (IRRF) pela empresa no momento do pagamento. A empresa calcula o IRRF sobre o valor do pró-labore conforme a tabela progressiva do IRPF vigente no ano-base, desconta na fonte e recolhe ao Fisco. Ao final do ano, emite o Informe de Rendimentos, que é o documento que o corretor usa para preencher a declaração.
Na Declaração de Ajuste Anual do IRPF, o pró-labore é declarado na ficha "Rendimentos Tributáveis Recebidos de Pessoa Jurídica" com três campos principais: CNPJ da fonte pagadora (o CNPJ da empresa do corretor), valor total do pró-labore recebido no ano e valor total do IRRF retido pela empresa. O valor do pró-labore integra a base de cálculo do imposto anual do corretor e é ajustado na declaração junto com todos os outros rendimentos tributáveis. Se o IRRF retido ao longo do ano foi maior do que o imposto calculado na declaração, a diferença é restituída. Se foi menor, há imposto a pagar na restituição.
Um detalhe importante: a definição do valor do pró-labore é uma decisão do sócio, mas tem limites regulatórios. O pró-labore não pode ser zero se o sócio efetivamente presta serviços à empresa. A Receita Federal considera o pró-labore como remuneração razoável pelo trabalho prestado, e valores muito abaixo do mercado para a atividade podem ser questionados em eventual fiscalização. Consulte um contador para definir o valor adequado de pró-labore para a sua empresa.
Como os dividendos recebidos da empresa são declarados no IRPF?
Os dividendos distribuídos por empresas brasileiras a seus sócios são atualmente isentos de IRPF, com base no artigo 10 da Lei 9.249/1995. São declarados na ficha "Rendimentos Isentos e Não Tributáveis" da DAA do IRPF, com o valor total recebido e o CNPJ da empresa pagadora.
Os dividendos são a distribuição do lucro apurado pela empresa ao sócio. No Brasil, desde a Lei 9.249/1995, os dividendos distribuídos por empresas brasileiras são isentos de IRPF para o beneficiário pessoa física. Isso significa que o corretor que recebe dividendos da sua empresa de corretagem não paga imposto de renda sobre esse valor como pessoa física, desde que os dividendos sejam provenientes de lucros efetivamente apurados pela empresa conforme a legislação contábil e fiscal aplicável.
Na Declaração de Ajuste Anual do IRPF, os dividendos são declarados na ficha "Rendimentos Isentos e Não Tributáveis", na linha correspondente a "Lucros e dividendos recebidos pelo titular e pelos dependentes", com o valor total recebido no ano e o CNPJ da empresa pagadora. Esse valor não integra a base de cálculo do imposto anual, mas precisa ser declarado para que a Receita Federal tenha transparência sobre o fluxo de renda do contribuinte.
Um aviso necessário: a tributação de dividendos no Brasil tem sido objeto de discussão legislativa nos últimos anos. Projetos de lei que propõem tributar dividendos foram debatidos, mas até a data de publicação deste artigo, a isenção prevista na Lei 9.249/1995 permanece vigente. Acompanhe as mudanças legislativas com o seu contador, especialmente considerando que reformas na tributação de dividendos podem alterar significativamente o planejamento tributário do corretor PJ nos próximos anos.
Como o regime tributário da empresa (Simples Nacional ou Lucro Presumido) afeta o IRPF do corretor?
O regime tributário da empresa determina como a empresa calcula e paga seus tributos (incluindo IRPJ), mas não muda a obrigação do corretor de declarar pró-labore e dividendos no IRPF. O que muda é o valor disponível para distribuição como dividendo, que depende do lucro apurado conforme o regime.
O Simples Nacional é um regime de tributação unificada disponível para empresas com faturamento anual de até R$ 4.800.000. Para a atividade de corretagem de imóveis (CNAE 6821-8/01), o Simples Nacional pode se aplicar, com a atividade enquadrada em um dos Anexos da tabela do Simples (dependendo do tipo de serviço e da razão de fator R, que considera a folha de salários da empresa em relação ao faturamento). No Simples Nacional, o IRPJ é recolhido de forma unificada na guia DAS, e o sócio não sofre tributação adicional de IRPJ sobre seu pró-labore já que a empresa paga os tributos unificados. O pró-labore continua tributado pelo IRRF na fonte, e os dividendos continuam isentos.
O Lucro Presumido é um regime disponível para empresas com faturamento anual de até R$ 78 milhões. Para a atividade de corretagem, a alíquota de presunção para IRPJ é de 32% sobre a receita bruta (o Fisco presume que 32% da receita é lucro, independentemente do lucro real apurado). Sobre esse lucro presumido, aplica-se a alíquota de 15% de IRPJ, mais 10% de adicional sobre o que exceder R$ 20.000 por mês de lucro presumido. O Lucro Presumido também tem a CSLL, com alíquota de 9% sobre uma base de 32% da receita para serviços em geral. No Lucro Presumido, o lucro disponível para distribuição como dividendo isento é o lucro contábil apurado após o pagamento de IRPJ e CSLL, o que exige contabilidade organizada para demonstrar o valor disponível para distribuição isenta.
Quais são as obrigações acessórias fiscais da empresa (PJ) do corretor em 2026?
Além do pagamento de tributos, a empresa do corretor tem obrigações acessórias que variam conforme o regime: a empresa no Simples entrega a PGDAS-D mensal e DEFIS anual. A empresa no Lucro Presumido entrega DCTF mensal, ECF anual e SPED ECD. O não cumprimento gera multas independentes do pagamento do tributo.
As obrigações acessórias são as declarações que a empresa precisa entregar à Receita Federal e a outros órgãos, independentemente de haver tributo a pagar. São instrumentos de controle fiscal que permitem ao Fisco verificar a consistência entre os valores declarados e os valores efetivamente recolhidos. O não cumprimento gera multas por atraso que podem superar o valor do tributo em situações de inadimplência prolongada.
Para a empresa no Simples Nacional, as principais obrigações acessórias são: PGDAS-D (Programa Gerador do Documento de Arrecadação do Simples Nacional), entregue mensalmente até o dia 20 do mês seguinte ao período de apuração, e DEFIS (Declaração de Informações Socioeconômicas e Fiscais), entregue anualmente até 31 de março do ano seguinte. Para a empresa no Lucro Presumido, as principais obrigações são: DCTF (Declaração de Débitos e Créditos Tributários Federais), entregue mensalmente até o 15º dia útil do segundo mês subsequente; ECF (Escrituração Contábil Fiscal), entregue anualmente até o último dia útil de julho do ano seguinte ao ano-calendário; e SPED ECD (Escrituração Contábil Digital), quando aplicável, com prazo geralmente em maio do ano seguinte. Em todos os regimes, a empresa também é responsável pela entrega do Informe de Rendimentos para o sócio (e outros funcionários, se houver), que é usado na declaração do IRPF.
Como declarar a participação societária na empresa na ficha de bens e direitos do IRPF?
A participação societária na empresa (as cotas ou ações detidas pelo corretor) é declarada na ficha "Bens e Direitos" da DAA do IRPF, com o código correspondente ao tipo de participação, o CNPJ da empresa e o valor de aquisição (capital investido), não o valor de mercado.
Um componente da DAA do IRPF que muitos corretores esquecem ao operar como PJ é a declaração da participação na empresa na ficha de Bens e Direitos. A cota de participação societária é um bem do sócio, assim como um imóvel ou um veículo, e precisa ser informada na declaração. O valor declarado na ficha de Bens e Direitos é o custo de aquisição da participação — ou seja, o capital que foi integralizado na empresa na abertura do CNPJ ou em aumentos de capital posteriores — não o valor de mercado da empresa. Esse valor não é atualizado anualmente pelo valor de mercado: permanece como custo histórico na declaração, exceto quando há novos aportes de capital.
O preenchimento é feito com o código de bem correspondente (cotas ou ações de capital fechado têm código específico na tabela da Receita Federal), o CNPJ da empresa, a descrição ("Cotas da empresa [Nome da Empresa], CNPJ [número]") e o valor em 31/12 do ano anterior e em 31/12 do ano-base. Para a maioria dos corretores que abrem empresa com capital mínimo e não fazem novos aportes, o valor permanece constante de um ano para o outro nessa ficha.
Ponto de vista: por que o corretor PJ que tem site próprio está construindo um negócio, não apenas exercendo uma profissão
Por Alessandro Oliveira — fundador do Website Imobiliário, doutor em Engenharia de Sistemas Eletrônicos (Poli-USP), desenvolvedor de plataformas para o mercado imobiliário brasileiro desde 2005.
Desenvolvo plataformas para o mercado imobiliário há mais de 20 anos, e observo um padrão consistente entre os corretores que mais crescem ao longo do tempo: eles tratam a atividade imobiliária como negócio, não como emprego autônomo. A formalização como PJ (ter CNPJ, emitir nota fiscal, ter contador, entender as obrigações tributárias) é um dos marcadores dessa mentalidade de negócio. Não porque o CNPJ seja obrigatório para trabalhar como corretor, mas porque ele é o sinal de que o profissional está construindo algo com horizonte de longo prazo.
O corretor PJ que também tem site profissional próprio com SEO está fazendo mais do que os dois passos anteriores: está construindo um canal de geração de leads que pertence ao negócio, não ao portal onde anuncia. Quando esse corretor para de pagar o ZAP, os leads param. Quando ele para de manter o site, o site continua gerando leads por meses e anos com a autoridade de SEO acumulada. Essa diferença entre canal temporário (portal) e ativo permanente (site próprio) é a mesma diferença que existe entre operar como autônomo informal e operar como PJ estruturado: um tem custo e resultado no presente; o outro tem custo no presente e ativo crescente no futuro.
Por isso o Website Imobiliário foi desenvolvido para corretores autônomos e para imobiliárias de todos os portes: porque o profissional que formalizou como PJ, entende suas obrigações tributárias e quer construir um canal digital próprio precisa de uma plataforma que reflita esse nível de profissionalização. Site com SEO técnico correto, CRM para organizar os leads, integração com portais e ferramentas de IA para marketing, tudo a partir de R$ 87,90/mês, sem fidelidade. Veja o que o site para corretor de imóveis oferece e agende uma demonstração gratuita para o seu negócio.
Comparativo: obrigações tributárias do corretor PF versus corretor PJ
| Obrigação / Dimensão | Corretor Pessoa Física (PF / CPF) | Corretor Pessoa Jurídica (PJ / CNPJ) |
|---|---|---|
| Declaração anual obrigatória | DAA do IRPF (Declaração de Ajuste Anual), entregue geralmente entre março e maio do ano seguinte ao ano-base | DAA do IRPF (como pessoa física, sócio) + obrigações da empresa (ECF, PGDAS-D, DCTF, conforme o regime) |
| Como as comissões aparecem na declaração | Comissões recebidas como rendimento tributável de pessoa jurídica (quando a imobiliária retém na fonte) ou como rendimento de pessoa física | As comissões são receita da empresa. O corretor como PF declara somente o pró-labore e os dividendos recebidos da empresa |
| Pró-labore | Não aplicável | Declarado na ficha de Rendimentos Tributáveis Recebidos de Pessoa Jurídica, com IRRF retido pela empresa |
| Dividendos | Não aplicável | Declarados na ficha de Rendimentos Isentos e Não Tributáveis (atualmente isentos de IRPF conforme Lei 9.249/1995) |
| Participação societária | Não aplicável | Declarada na ficha de Bens e Direitos pelo custo de aquisição (capital integralizado), atualizada a cada novo aporte |
| Tributação sobre a receita de corretagem | Tabela progressiva do IRPF (de 0% a 27,5%) sobre o lucro, com possibilidade de dedução do livro-caixa se for autônomo | Depende do regime tributário da empresa: Simples Nacional (alíquota progressiva por anexo) ou Lucro Presumido (15% sobre 32% da receita + CSLL + PIS/COFINS) |
| Obrigações acessórias mensais / anuais | Somente a DAA do IRPF anualmente (mais DARF se autônomo com retenção por RPA) | Simples: PGDAS-D mensal + DEFIS anual. Lucro Presumido: DCTF mensal + ECF anual + SPED ECD quando aplicável |
| Necessidade de contador | Opcional para declaração simples. Recomendado para comissões altas ou deduções complexas | Altamente recomendado — as obrigações acessórias da empresa exigem conhecimento técnico contábil e fiscal |
Perguntas frequentes sobre imposto de renda do corretor PJ
O corretor que tem CNPJ e Simples Nacional ainda precisa declarar o IRPF?
Sim. O Simples Nacional é um regime tributário da empresa, que simplifica o recolhimento dos tributos da pessoa jurídica. Mas o corretor, como pessoa física e sócio da empresa, continua com a obrigação de declarar o IRPF anualmente, informando o pró-labore recebido como rendimento tributável e os dividendos como rendimento isento. O Simples Nacional não elimina a DAA do IRPF para o sócio.
As comissões que a empresa recebe aparecem diretamente na declaração de IRPF do corretor?
Não. As comissões são receita da empresa, não rendimento direto do corretor pessoa física. O que aparece na DAA do IRPF do corretor são os valores que a empresa pagou a ele: pró-labore (rendimento tributável) e dividendos (rendimento isento). As comissões entram na escrituração da empresa e são tributadas conforme o regime tributário escolhido (Simples, Lucro Presumido).
O corretor PJ pode distribuir todo o lucro da empresa como dividendos para pagar menos imposto?
Esse é um planejamento tributário que pode ser feito, mas tem limites legais. A distribuição de dividendos deve corresponder ao lucro efetivamente apurado pela empresa, com contabilidade regular que demonstre o lucro disponível para distribuição. Distribuições que excedam o lucro apurado ou que não tenham suporte contábil adequado podem ser questionadas pela Receita Federal. Além disso, não ter pró-labore ou ter pró-labore muito baixo enquanto distribui dividendos altos pode ser questionado em fiscalização. Consulte um contador para estruturar a distribuição de resultados de forma segura e legal.
Qual é o prazo para a declaração de IRPF do corretor PJ em 2026?
A Declaração de Ajuste Anual (DAA) do IRPF relativa ao ano-calendário 2025 tem prazo de entrega geralmente estabelecido pela Receita Federal entre março e maio de 2026, com o prazo exato publicado em Instrução Normativa no início do ano. Para o ano-calendário 2026, a DAA será entregue em 2027 dentro do mesmo período habitual. Verifique o prazo exato no site da Receita Federal (receita.economia.gov.br) ou com seu contador.
O corretor PJ precisa emitir nota fiscal para cada comissão recebida?
Sim. A empresa do corretor (pessoa jurídica) deve emitir nota fiscal de serviço (NFS-e) para cada comissão recebida, conforme a legislação do município onde a empresa está registrada. A emissão de nota fiscal é uma das principais vantagens operacionais do CNPJ: permite que a imobiliária pagadora registre o pagamento como despesa dedutível, o que facilita a negociação e a formalização dos acordos. A nota fiscal também é o documento que comprova a receita da empresa para fins de apuração dos tributos. Municípios têm sistemas próprios de emissão de NFS-e — consulte a prefeitura do município do CNPJ ou um contador para configurar a emissão.
Fontes e referências
- Receita Federal do Brasil — Declaração de Ajuste Anual do IRPF
Fonte primária para as regras de obrigatoriedade, prazos, fichas e instruções de preenchimento da Declaração de Ajuste Anual do Imposto de Renda Pessoa Física, incluindo as fichas de Rendimentos Tributáveis, Rendimentos Isentos e Bens e Direitos.
gov.br/receitafederal — Meu Imposto de Renda - Lei 9.249/1995 — Isenção de dividendos no Brasil
Sustenta a afirmação de que os dividendos distribuídos por empresas brasileiras a seus sócios são atualmente isentos de IRPF: "os lucros ou dividendos calculados com base nos resultados apurados a partir do mês de janeiro de 1996, pagos ou creditados pelas pessoas jurídicas tributadas com base no lucro real, presumido ou arbitrado, não ficarão sujeitos à incidência do imposto de renda na fonte" (art. 10).
planalto.gov.br — Lei 9.249/1995 - Portal do Simples Nacional / Comitê Gestor do Simples Nacional (CGSN)
Sustenta as afirmações sobre o regime do Simples Nacional: faturamento máximo de R$ 4.800.000/ano, recolhimento unificado via DAS incluindo IRPJ, e obrigações acessórias (PGDAS-D mensal, DEFIS anual) para empresas optantes do Simples.
receita.fazenda.gov.br — Portal do Simples Nacional - Receita Federal — Lucro Presumido: alíquotas e presunção de lucro
Sustenta as afirmações sobre o Lucro Presumido: presunção de lucro de 32% da receita bruta para serviços em geral (incluindo corretagem), alíquota de IRPJ de 15% sobre o lucro presumido e adicional de 10% sobre o lucro presumido trimestral que exceder R$ 60.000.
gov.br/receitafederal — Lucro Presumido
Aviso: Este artigo tem finalidade exclusivamente educacional e informativa. As regras tributárias são complexas, têm exceções e passam por atualizações periódicas. Consulte um contador ou advogado tributarista habilitado para orientação personalizada sobre a situação específica da sua empresa e da sua declaração de imposto de renda.