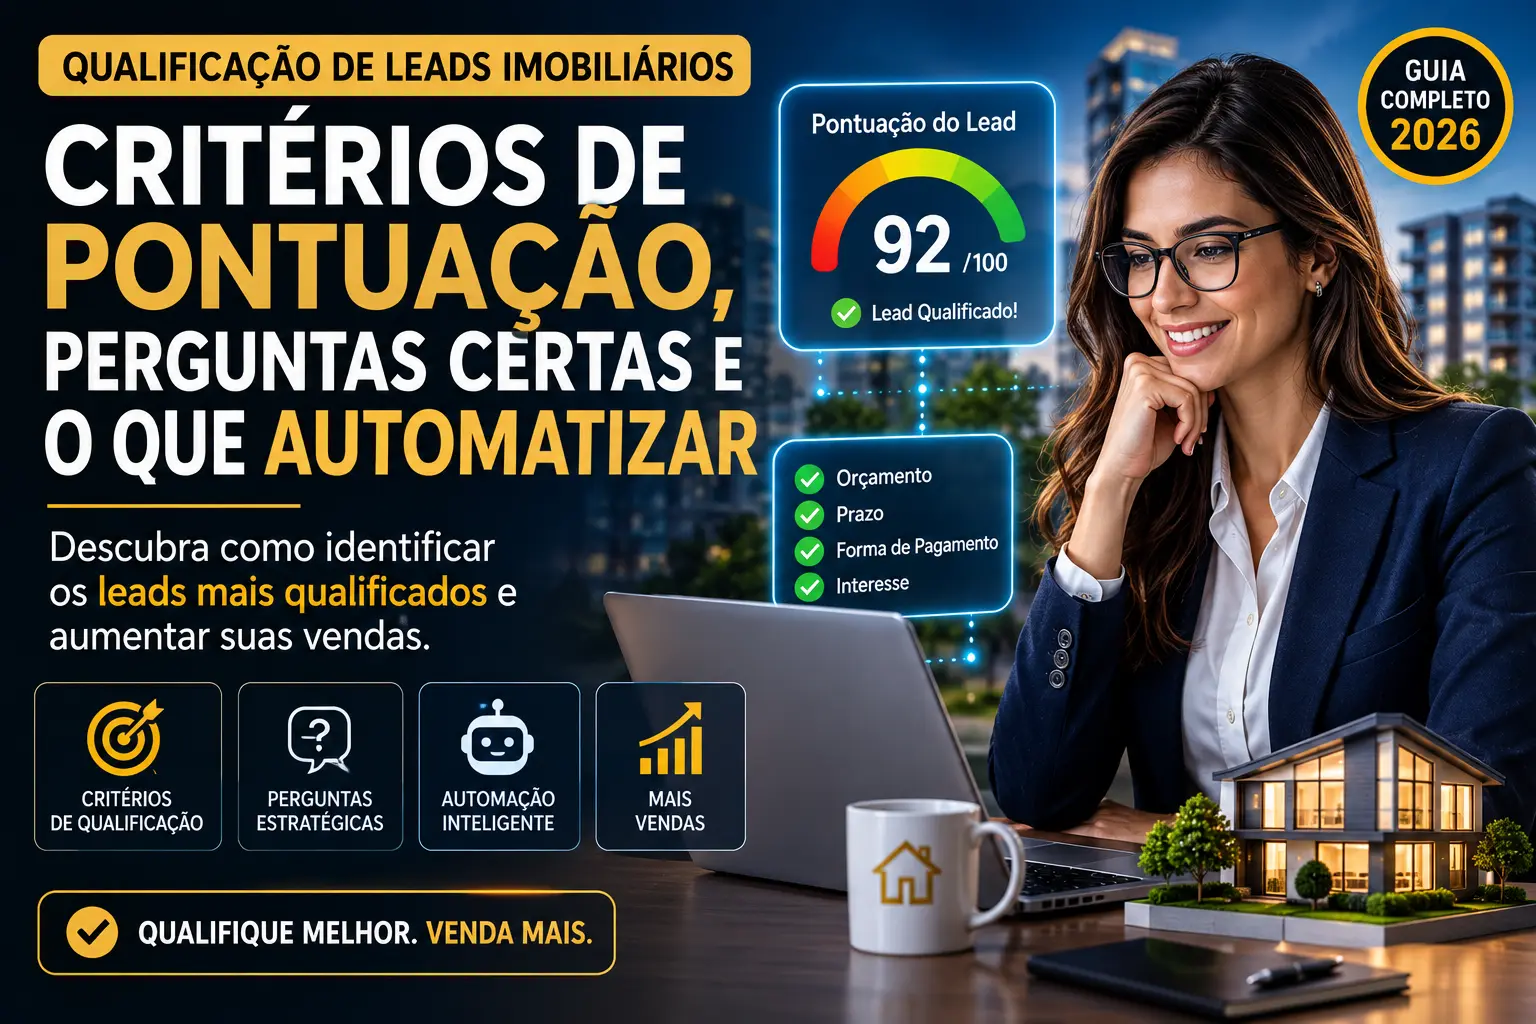
A qualificação de leads imobiliários consiste em decidir, com poucas perguntas, quem recebe a ligação primeiro. Orçamento, prazo, forma de pagamento e aderência ao estoque são os quatro critérios, e uma nota de 0 a 100 transforma as respostas em fila de atendimento. No financiamento, o ponto de partida verificável é a regra de que a prestação não pode ser maior que 30% da renda familiar mensal bruta, conforme a página da Caixa sobre aquisição de imóvel usado (consultada em 9 de novembro de 2026). Automatize a coleta e o registro das respostas, e mantenha com o corretor a conversa sobre crédito e a negociação.
A qualificação de leads imobiliários é o processo de confirmar, nas primeiras mensagens, se um contato tem orçamento, prazo, forma de pagamento e interesse compatíveis com algum imóvel do seu estoque, para decidir quem recebe a ligação agora e quem entra em nutrição. Sem esse filtro, o corretor atende por ordem de chegada ou por insistência do lead, e a agenda do dia vai para quem escreve mais, não para quem pode comprar.
Este guia propõe critérios próprios, um modelo de pontuação que você calibra com o seu histórico de vendas, as perguntas na ordem em que funcionam melhor e uma divisão clara entre o que automatizar e o que manter humano. Uma observação de honestidade vale desde já: nenhum número deste texto é taxa de mercado. Os pontos do modelo são sugestões de ordenação, e as únicas regras externas citadas são as da Caixa, com data de consulta.
Este artigo trata de quem vale a ligação. A velocidade da primeira resposta tem guia próprio em tempo de resposta a lead imobiliário, e o que acontece depois da qualificação está em funil de vendas imobiliário.
Neste artigo:
- Como fazer a qualificação de leads imobiliários sem perder tempo com quem ainda está só pesquisando?
- O que é um lead qualificado em uma imobiliária e quais entidades entram nessa conta?
- Quais critérios separam um lead que vale a ligação de um que ainda está pesquisando?
- Quais perguntas fazer para qualificar um comprador sem parecer um interrogatório?
- Como montar um scoring de leads imobiliários que a equipe consiga usar no dia a dia?
- Como entra o financiamento na qualificação e o que verificar antes de prometer qualquer valor?
- O que automatizar na qualificação e o que deve continuar com o corretor?
- Como a Lais e o CRM do Website Imobiliário dividem o trabalho de qualificação?
- Como medir se a qualificação está funcionando sem depender de taxa de conversão de mercado?
- Ponto de vista: a nota serve para ordenar a fila, não para sentenciar o lead
- Perguntas frequentes
- Fontes e referências
Como fazer a qualificação de leads imobiliários sem perder tempo com quem ainda está só pesquisando?
Qualificar é decidir quem recebe a ligação primeiro. Orçamento, prazo e forma de pagamento mostram quem pode avançar agora e quem precisa de nutrição.
Qualificar não é descartar, é ordenar. Um contato que hoje não tem prazo pode ser o comprador do próximo trimestre, e o motivo de registrar tudo no CRM é justamente recuperá-lo na hora certa. O que a qualificação muda é a ordem da fila: quem tem orçamento, prazo e imóvel compatível recebe a ligação e a proposta de visita primeiro, e os demais recebem imóveis e contato programado sem ocupar a agenda do corretor.
Há três falhas que esse processo evita: ligar para todos os leads com a mesma urgência, fazer todas as perguntas de uma vez e perder o que o lead respondeu porque a conversa ficou no WhatsApp pessoal de um corretor. As duas primeiras se resolvem com critério e roteiro. A terceira se resolve com registro estruturado, e é para isso que serve um CRM imobiliário com histórico por lead.
O que é um lead qualificado em uma imobiliária e quais entidades entram nessa conta?
Lead qualificado é o contato com orçamento, prazo e forma de pagamento confirmados e compatíveis com pelo menos um imóvel real do estoque.
Para a equipe, para o CRM e para quem pesquisa o tema, vale nomear cada coisa pelo mesmo nome e manter o mesmo valor em todo o processo. A tabela abaixo fixa as entidades usadas neste artigo, o atributo de cada uma, o valor ou a regra e a origem do dado. Os itens marcados como critério próprio são definições deste guia, não padrões de mercado. Os demais trazem a página e a data de consulta.
| Entidade | Atributo | Valor ou regra | Origem do dado |
|---|---|---|---|
| Lead imobiliário | Definição | Pessoa que demonstrou interesse em um imóvel ou serviço e deixou um canal de contato | Definição editorial deste artigo |
| Lead qualificado | Condição | Orçamento, prazo e forma de pagamento confirmados e compatíveis com pelo menos um imóvel do estoque | Critério próprio |
| Orçamento | Composição | Valor do imóvel que o lead aceita pagar, somando recursos próprios, financiamento e FGTS, quando houver | Critério próprio |
| Prazo | Faixas sugeridas | Até 30 dias, 31 a 90 dias, 91 a 180 dias, acima de 180 dias ou sem data | Critério próprio, ajustável à sua carteira |
| Comprometimento de renda | Regra da Caixa | A prestação não pode ser maior que 30% da renda familiar mensal bruta | Caixa, página de aquisição de imóvel usado, consultada em 9 de novembro de 2026 |
| Cadastro de devedores | Condição da Caixa no SBPE | O nome do proponente não pode constar em cadastros de devedores, como o Serasa | Caixa, documento de condições do financiamento SBPE, consultado em 9 de novembro de 2026 |
| Lais | Natureza | IA conversacional independente, com assinatura própria contratada em lais.ai. A integração com o Website Imobiliário não tem custo adicional do lado do Website Imobiliário | Página de integração com a Lais, consultada em 9 de novembro de 2026 |
| Lais | Função | Atende o lead pelo WhatsApp em segundos e identifica perfil, orçamento, prazo e interesse antes de passar ao corretor | Página de integração com a Lais, consultada em 9 de novembro de 2026 |
| CRM do Website Imobiliário | Função | Funil visual de Primeiro contato a Fechamento, notificação no WhatsApp, histórico do lead, relatórios por portal e por corretor e roleta de leads | Página do CRM Imobiliário, consultada em 9 de novembro de 2026 |
| CRM do Website Imobiliário | Preço de entrada | A partir de R$ 87,90/mês no Plano Start e a partir de R$ 187,90/mês no Plano Pro, sem fidelidade | Página do CRM Imobiliário, consultada em 9 de novembro de 2026. Confirme na página de planos antes de contratar |
A relação entre essas entidades é linear. O lead chega por um canal, é atendido primeiro pela Lais (quando a imobiliária a contratou) ou pelo corretor, tem as respostas registradas no CRM, recebe uma nota e é posicionado no funil. O corretor assume a partir da nota e do histórico, não do zero.
Quais critérios separam um lead que vale a ligação de um que ainda está pesquisando?
Quatro critérios separam quem vale a ligação: capacidade de pagamento, prazo de decisão, aderência a imóveis do estoque e poder de decisão sobre a compra.
Os quatro critérios abaixo são próprios deste guia. Foram escolhidos porque cada um pode ser perguntado em uma frase e registrado no CRM, e porque juntos respondem à pergunta que importa ao corretor: este contato pode comprar, quando e algo que eu tenho?
- Capacidade de pagamento: cruze o valor do imóvel desejado com os recursos próprios, o financiamento e o FGTS que o lead pretende usar. A forma de pagamento pesa tanto quanto o valor, porque um orçamento financiado depende de análise de crédito feita pelo banco.
- Prazo de decisão: procure o evento que cria o prazo, como um aluguel que vence, a venda do imóvel atual, uma mudança de cidade ou um filho a caminho. Prazo sem evento costuma ser desejo, não decisão.
- Aderência ao estoque: o que o lead pediu bate com imóveis que você tem? Se não bate, ele é lead de captação ou de rede de parceiros, não de ligação imediata.
- Poder de decisão: quem decide, quem paga e quem vai morar. Quando o decisor não participa da conversa, a visita tende a ser só uma pesquisa.
Se a sua carteira tem outro padrão, ajuste os pesos. Uma imobiliária focada em investidores, por exemplo, pode trocar "quem vai morar" por "qual retorno o cliente espera", e uma de lançamentos pode dar mais peso ao prazo da obra.
Quais perguntas fazer para qualificar um comprador sem parecer um interrogatório?
Pergunte pelo objetivo antes do dinheiro: motivo da compra e imóvel desejado primeiro, depois orçamento, prazo e forma de pagamento.
A ordem importa porque dinheiro é a pergunta mais sensível. Quando o lead já contou o que procura e por quê, a conversa tem contexto, e as perguntas seguintes soam como ajuda para encontrar o imóvel certo. Use esta sequência, em duas ou três perguntas por mensagem:
- "Você pretende morar, investir ou alugar?" Define o objetivo e o tipo de conversa que vem depois.
- "Qual região e que tipo de imóvel você procura? Quantos quartos?" Alimenta a aderência ao estoque.
- "Que valor você pretende investir, contando a entrada?" Alimenta o orçamento.
- "Como pretende pagar: recursos próprios, financiamento, FGTS ou troca por outro imóvel?" Alimenta a capacidade de pagamento e muda a conversa seguinte.
- "Para quando você precisa decidir?" Alimenta o prazo. Se houver um evento por trás da data, registre-o.
- "Mais alguém participa da decisão?" Alimenta o poder de decisão e evita visitas sem o decisor.
- "Você já conversou com algum banco ou fez alguma simulação?" Substitui a pergunta direta sobre nome sujo, que costuma gerar defesa. A resposta mostra em que ponto do crédito o lead está.
Peça só o que você vai usar. Não solicite CPF, documentos ou comprovantes no primeiro contato. A Lei Geral de Proteção de Dados (Lei 13.709/2018) traz o princípio da necessidade, que limita o tratamento de dados ao mínimo necessário para a finalidade informada. Renda e orçamento são dados pessoais e devem ser coletados com essa finalidade explicada.
Quando a primeira conversa acontece no site, antes de qualquer contato humano, a pré-qualificação com poucas perguntas está detalhada em chatbot para site de imobiliária.
Como montar um scoring de leads imobiliários que a equipe consiga usar no dia a dia?
Um scoring é uma nota simples somada a partir das respostas do lead. Serve para ordenar a fila de contato, não para prever vendas.
O modelo abaixo soma até 100 pontos em quatro eixos. É uma proposta deste guia: os pesos, os pontos e os cortes não vêm de pesquisa de mercado e devem ser calibrados com as suas próprias vendas, como explicado mais adiante. O objetivo é que qualquer corretor da equipe chegue à mesma nota para o mesmo lead.
| Eixo (máximo) | Pergunta que alimenta | Resposta possível | Pontos |
|---|---|---|---|
| Capacidade de pagamento (35) | Como pretende pagar? | Recursos próprios, ou financiamento já simulado ou aprovado | 35 |
| Capacidade de pagamento (35) | Como pretende pagar? | Financiamento com renda informada e prestação estimada dentro de 30% da renda | 25 |
| Capacidade de pagamento (35) | Como pretende pagar? | Financiamento sem simulação | 10 |
| Capacidade de pagamento (35) | Como pretende pagar? | Não sabe informar | 0 |
| Prazo (25) | Para quando precisa decidir? | Até 30 dias | 25 |
| Prazo (25) | Para quando precisa decidir? | 31 a 90 dias | 15 |
| Prazo (25) | Para quando precisa decidir? | 91 a 180 dias | 8 |
| Prazo (25) | Para quando precisa decidir? | Acima de 180 dias ou sem data | 0 |
| Aderência ao estoque (20) | O que procura? | Pediu um imóvel específico ou um perfil que bate com três ou mais imóveis | 20 |
| Aderência ao estoque (20) | O que procura? | O perfil bate com um ou dois imóveis | 12 |
| Aderência ao estoque (20) | O que procura? | Não bate com nenhum imóvel | 0 |
| Decisão e engajamento (20) | Quem decide? Quer visitar? | Pediu visita ou já visitou, e o decisor participa | 20 |
| Decisão e engajamento (20) | Quem decide? Quer visitar? | Respondeu e pediu mais opções | 10 |
| Decisão e engajamento (20) | Quem decide? Quer visitar? | Não respondeu depois do primeiro contato | 0 |
Com a nota somada, use três faixas como ponto de partida:
- De 70 a 100 pontos: ligar hoje e propor uma visita.
- De 40 a 69 pontos: enviar imóveis compatíveis e marcar uma data para retomar o contato.
- De 0 a 39 pontos: manter em nutrição automática e revisar quando houver um novo sinal, como uma resposta ou uma visita ao imóvel no site.
Exemplo ilustrativo: um lead que pediu um imóvel específico do estoque (20 pontos), pretende financiar sem ter simulado (10), quer decidir entre 31 e 90 dias (15) e respondeu pedindo mais opções (10) soma 55 pontos. Cai na faixa do meio: ele recebe imóveis compatíveis e uma data de retomada, e passa à faixa de cima se simular o financiamento ou antecipar o prazo.
Como entra o financiamento na qualificação e o que verificar antes de prometer qualquer valor?
Na Caixa, a prestação não pode passar de 30% da renda familiar bruta. Esse teto converte a renda do cliente em parcela máxima possível.
A regra consta da página da Caixa sobre aquisição de imóvel usado, consultada em 9 de novembro de 2026, que descreve a prestação máxima de 30% da renda familiar mensal bruta como condição. Na qualificação, ela serve para uma conta rápida e ilustrativa: uma renda familiar bruta de R$ 10.000 comporta, por essa regra, uma prestação de até R$ 3.000. Se a parcela provável do imóvel desejado passa desse valor, o orçamento do lead não fecha, e a conversa precisa ajustar imóvel, entrada ou composição de renda antes de qualquer visita.
O documento de condições de financiamento SBPE da Caixa, também consultado em 9 de novembro de 2026, lista ainda que o nome do proponente não pode constar em cadastros de devedores, como o Serasa. É por isso que a sétima pergunta da lista fala em simulação com o banco, e não em nome sujo: ela chega ao mesmo ponto sem constranger o lead.
Tetos de valor, taxas, faixas do MCMV e regras de uso do FGTS mudam ao longo do tempo, e por isso ficam nos guias com data de atualização: financiamento imobiliário em 2026 e FGTS para compra de imóvel em 2026. Aqui, o papel da qualificação é apenas estimar se a parcela provável cabe na renda informada.
O corretor não aprova crédito: quem analisa e decide é o banco. Evite frases como "com essa renda você passa" e prefira "pela regra de 30%, a parcela máxima seria de cerca de tal valor, vale simular para confirmar". A segunda frase informa sem prometer.
O que automatizar na qualificação e o que deve continuar com o corretor?
Automatize a coleta e o registro das respostas. Mantenha com o corretor a interpretação do contexto, a negociação e qualquer promessa sobre aprovação de crédito.
A divisão mais útil separa tarefas de escala, que têm resultado previsível, de tarefas de julgamento, que dependem de contexto humano.
O que automatizar
- A primeira resposta, principalmente fora do horário comercial.
- A coleta das perguntas de qualificação, na ordem definida.
- O registro das respostas no CRM, sem digitação.
- A notificação ao corretor quando o lead atinge a faixa alta.
- O envio de imóveis compatíveis e o contato de nutrição para as faixas média e baixa.
O que manter com o corretor
- A ligação ao lead da faixa alta e a proposta de visita.
- A leitura de contradições, como orçamento declarado incompatível com o imóvel pedido.
- A conversa sobre financiamento e FGTS, sem promessa de aprovação.
- A negociação e o fechamento.
- A revisão da nota quando o contexto muda.
Como a Lais e o CRM do Website Imobiliário dividem o trabalho de qualificação?
A Lais atende o lead pelo WhatsApp antes do corretor e coleta perfil, orçamento e prazo. O CRM registra o resultado no funil.
Segundo a página da integração com a Lais (consultada em 9 de novembro de 2026), a Lais responde o lead pelo WhatsApp em segundos, a qualquer hora, identifica perfil, orçamento, prazo e interesse antes de passar ao corretor, recomenda imóveis do estoque e agenda visitas. A página informa que ela atende leads de WhatsApp, Instagram, Facebook, ZAP Imóveis, VivaReal, OLX e outros portais, e que o lead qualificado entra no funil do CRM com o histórico da conversa.
A página do CRM do Website Imobiliário (consultada na mesma data) descreve o que acontece depois: funil visual de Primeiro contato a Fechamento, notificação imediata no WhatsApp, histórico com imóveis visitados, conversas, propostas e objeções na linha do tempo do lead, relatórios que mostram qual portal traz mais lead qualificado e qual corretor converte mais, roleta automática para distribuir leads entre a equipe e radar de imóveis, que cruza o perfil do cliente com o estoque. O artigo sobre a integração entre o Website Imobiliário e a Lais IA detalha o fluxo completo.
Dois pontos de transparência. Primeiro, a Lais é uma plataforma independente, com assinatura própria contratada diretamente em lais.ai: a integração não gera custo adicional na assinatura do Website Imobiliário, mas a Lais não vem incluída no plano. Segundo, nas páginas consultadas não há a descrição de um campo de nota automática. O scoring deste artigo é um método aplicado pela equipe, que registra a nota e o motivo dela no atendimento e move o lead no funil conforme a faixa. O CRM começa em R$ 87,90/mês no Plano Start e em R$ 187,90/mês no Plano Pro, sem fidelidade (valores consultados em 9 de novembro de 2026).
Para ver a Lais e o funil funcionando juntos com o perfil da sua operação, agende uma demonstração gratuita e leve três leads reais da última semana: a conversa fica mais concreta quando o exemplo é seu.
Como medir se a qualificação está funcionando sem depender de taxa de conversão de mercado?
Meça a qualificação comparando suas próprias vendas fechadas com as notas dadas no primeiro contato. Se as notas altas não fecharam mais, ajuste os critérios.
Taxas de conversão de outras imobiliárias dependem de região, ticket, origem do lead e maturidade do processo, e por isso não servem de régua para a sua. A régua confiável é o seu próprio histórico, e o método é simples:
- Registre a nota no primeiro contato, junto com as respostas que a geraram.
- Espere ao menos um ciclo completo de vendas da sua carteira, para que os leads de prazo longo também tenham resultado.
- Compare por faixa: dos leads da faixa alta, quantos viraram visita, proposta e venda? E dos de faixa baixa?
- Ajuste os pesos: se leads de pontuação média fecham tanto quanto os altos, algum eixo está sobrevalorizado.
- Revise os cortes e repita a cada novo ciclo.
Os relatórios por portal e por corretor ajudam a ler esse resultado por origem e por pessoa. Com poucos leads no período, as conclusões são frágeis: nesse caso, trate o modelo como hipótese e continue registrando.
Ponto de vista: a nota serve para ordenar a fila, não para sentenciar o lead
Por Alessandro Oliveira, fundador do Website Imobiliário, doutor em Engenharia de Sistemas Eletrônicos (Poli-USP), desenvolvedor de plataformas para o mercado imobiliário brasileiro desde 2005.
Qualificar lead é uma decisão sobre atenção. O corretor tem poucas horas de ligação por dia, e a pergunta que a qualificação responde é para quem essas horas vão primeiro. Por isso prefiro modelos simples, que qualquer corretor da equipe consegue repetir, a modelos sofisticados que ninguém aplica da mesma forma.
O risco que vejo é transformar a nota em sentença. Um lead de 30 pontos hoje pode valer 80 daqui a três meses, quando o aluguel vencer ou o financiamento for simulado. Se a nota vira rótulo permanente, a imobiliária deixa de olhar para quem ainda pode comprar. É por isso que o histórico no CRM importa tanto quanto a nota: ele permite voltar ao lead com contexto e recalcular.
Também acredito que a IA deve perguntar e registrar, e que o corretor deve interpretar e decidir. É o que a integração com a Lais faz na prática, e é por isso que prefiro dizer com clareza que a Lais é uma assinatura independente e que a integração não tem custo do nosso lado: ninguém deve contratar achando que a IA já está inclusa no plano. Transparência sobre o que cada ferramenta entrega vale mais do que uma promessa de automação total.
Se você quer aplicar este modelo na sua operação, agende uma demonstração gratuita ou comece conhecendo o CRM Imobiliário do Website Imobiliário.
Perguntas frequentes sobre qualificação de leads imobiliários
Qual a diferença entre lead qualificado e lead pré-qualificado?
A pré-qualificação é a triagem inicial por poucas perguntas, normalmente feita por um chat no site ou por uma IA antes do contato humano. A qualificação é a confirmação feita com mais contexto, geralmente pelo corretor, que valida orçamento, prazo e forma de pagamento. Os critérios são os mesmos, e o que muda é a profundidade e quem conduz a conversa.
Quantas perguntas devo fazer no primeiro contato?
Não existe um número oficial. Uma prática segura é fazer duas ou três perguntas por mensagem e distribuir as sete da lista deste artigo ao longo da conversa. O limite real é a paciência do lead: se ele deixa de responder, a conversa foi mais longa do que o interesse dele.
Posso perguntar a renda do cliente?
Pode, quando a informação for necessária para estimar a parcela, explicando a finalidade. Na regra da Caixa, o que conta é a renda familiar mensal bruta, e a prestação não pode passar de 30% dela. Evite pedir documentos e CPF no primeiro contato e colete apenas o que vai usar, em linha com o princípio da necessidade da LGPD.
O CRM do Website Imobiliário calcula o scoring automaticamente?
As páginas consultadas em 9 de novembro de 2026 descrevem funil visual, histórico do lead, notificação no WhatsApp, relatórios por portal e por corretor, roleta de leads e radar de imóveis, mas não descrevem um campo de nota automática. O modelo deste artigo é aplicado pela equipe. Para confirmar como registrar a nota na sua operação e quais recursos estão ativos hoje, agende uma demonstração gratuita.
A Lais já vem incluída no plano do Website Imobiliário?
Não. A Lais é uma plataforma independente, com assinatura própria contratada em lais.ai. A integração com o Website Imobiliário é nativa e não gera custo adicional na assinatura do Website Imobiliário, conforme a página da integração com a Lais consultada em 9 de novembro de 2026. Os planos e valores da Lais devem ser consultados no site dela.
Fontes e referências
- Caixa Econômica Federal: Aquisição de imóvel usado
Sustenta a afirmação de que a prestação não pode ser maior que 30% da renda familiar mensal bruta, usada na conta de parcela máxima e na regra de pontuação de capacidade de pagamento. Consultada em 9 de novembro de 2026.
caixa.gov.br, aquisição de imóvel usado - Caixa Econômica Federal: condições de financiamento SBPE (documento PDF)
Sustenta a afirmação de que o nome do proponente não pode constar em cadastros de devedores, como o Serasa, e a repetição da regra de prestação de até 30% da renda familiar bruta. Consultado em 9 de novembro de 2026.
caixa.gov.br, condições SBPE - Lei 13.709/2018 (Lei Geral de Proteção de Dados)
Sustenta a recomendação de coletar apenas os dados necessários na qualificação, com base no princípio da necessidade, que limita o tratamento ao mínimo necessário para a finalidade informada.
planalto.gov.br, Lei 13.709/2018 - Website Imobiliário: página da integração com a Lais
Sustenta as afirmações de que a Lais atende via WhatsApp em segundos, identifica perfil, orçamento, prazo e interesse, é uma assinatura independente contratada em lais.ai e tem integração sem custo adicional do lado do Website Imobiliário. Consultada em 9 de novembro de 2026.
websiteimobiliario.com.br/integracao-lais.html - Website Imobiliário: página do CRM Imobiliário
Sustenta as afirmações sobre funil visual, notificação no WhatsApp, histórico do lead, relatórios por portal e por corretor, roleta de leads, radar de imóveis e valores de entrada dos planos Start e Pro. Consultada em 9 de novembro de 2026.
websiteimobiliario.com.br/crm-imobiliario.html