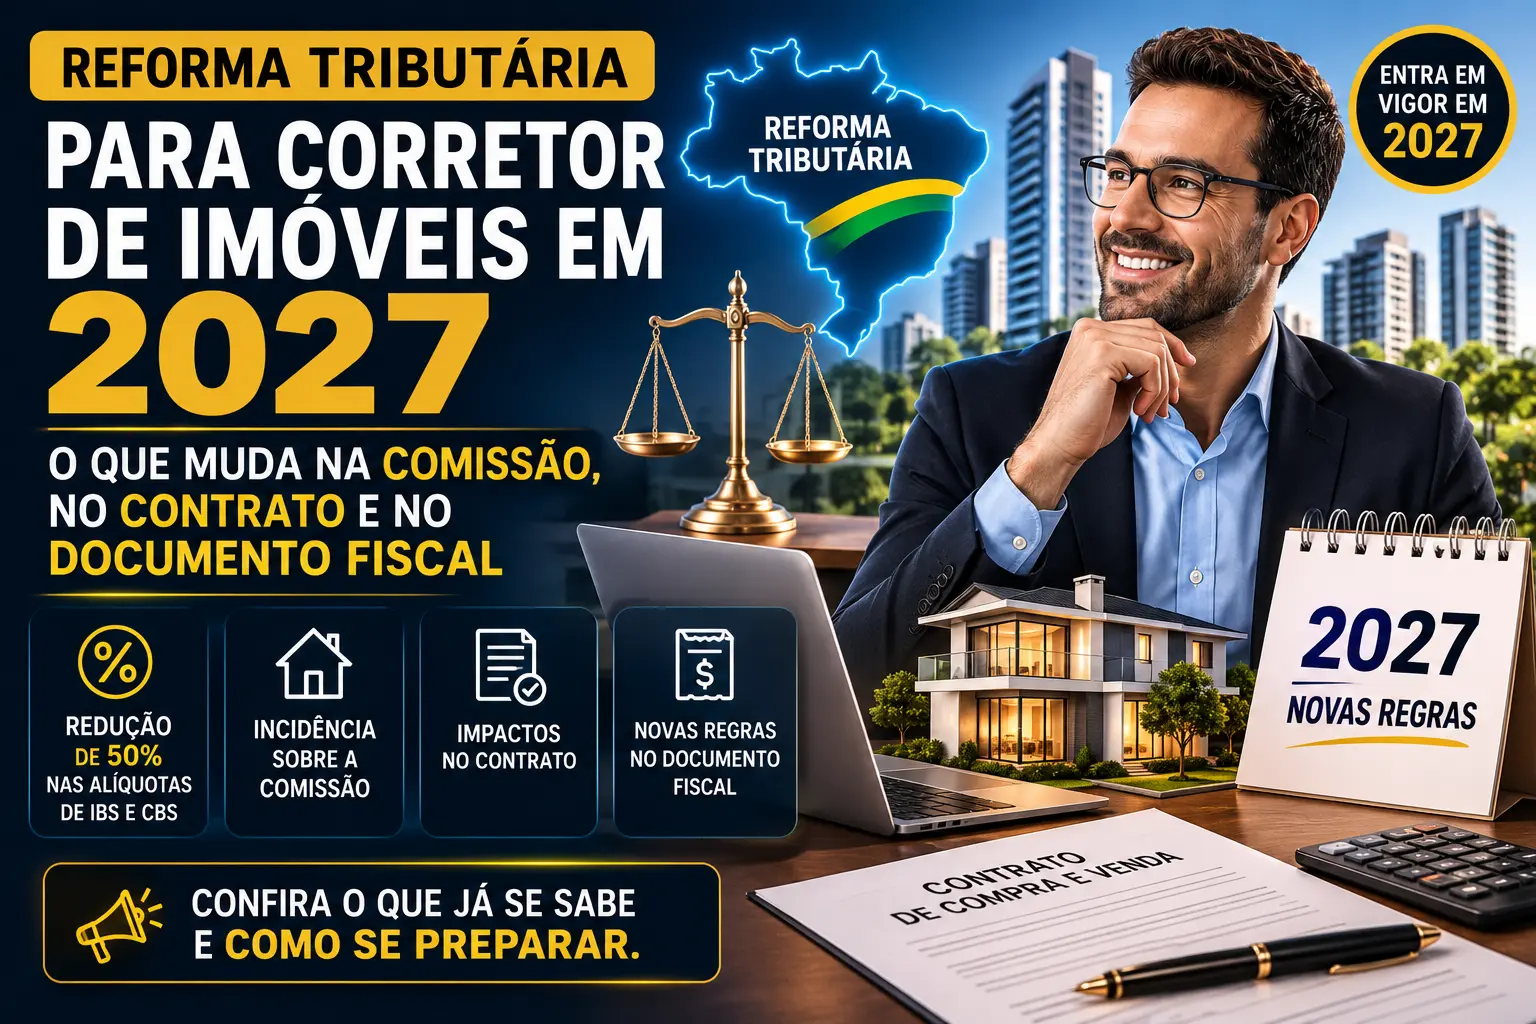
A reforma tributária muda a comissão do corretor de imóveis porque a intermediação imobiliária entra no regime específico de bens imóveis da Lei Complementar 214/2025, com redução de 50% nas alíquotas de IBS e CBS no regime regular. O imposto incide sobre a comissão, não sobre o preço do imóvel, e o fato gerador é cada pagamento recebido. A alíquota da CBS para 2027 ainda depende de resolução do Senado, então nenhum número de imposto sobre a sua comissão deve ser tratado como definitivo hoje.
A reforma tributária muda, a partir de 2027, a forma como o corretor de imóveis é tributado sobre a comissão: a intermediação imobiliária entra no regime específico de bens imóveis, com redução de 50% nas alíquotas de IBS e CBS no regime regular, e a cobrança recai sobre a remuneração do corretor, não sobre o valor do imóvel negociado.
Este texto foi montado com as fontes consultadas em 15 de novembro de 2026, e elas divergem em vários pontos, principalmente sobre alíquotas. Por isso ele segue uma regra simples: só aparece número que consta na lei ou em ato oficial, e cada afirmação indica de onde vem. O escopo é a comissão de compra e venda. Locação, Imposto de Renda e a situação de quem compra ou vende o imóvel ficam de fora.
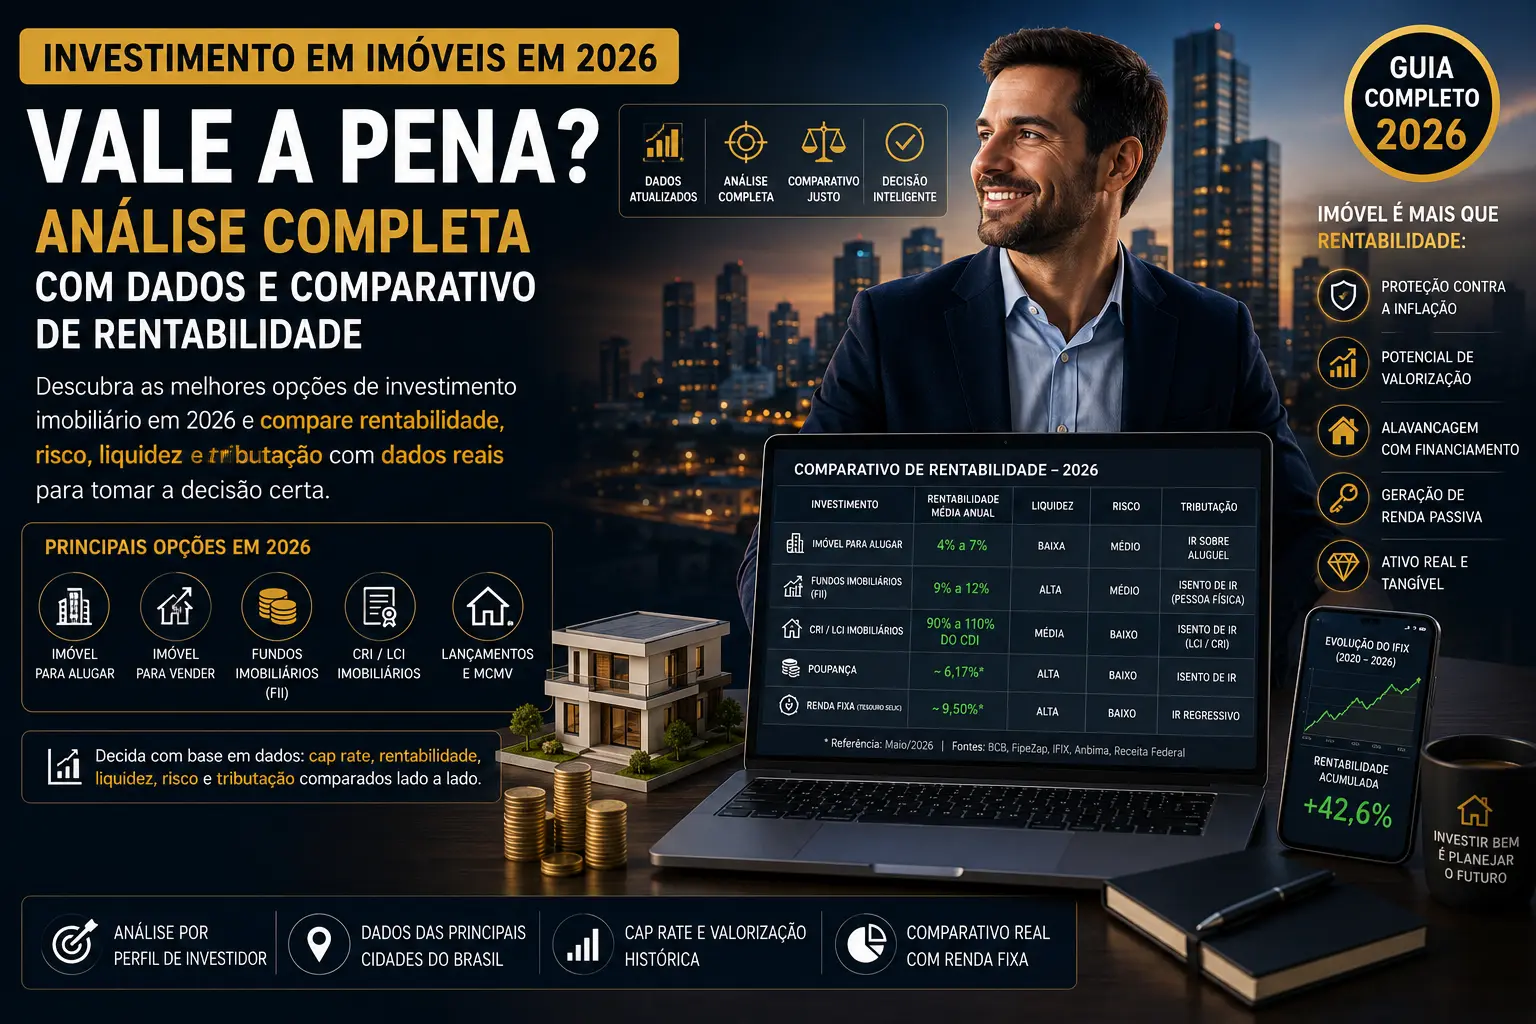
Se você quer o contexto do mercado antes dos tributos, o panorama do mercado imobiliário brasileiro em 2026 reúne os dados da CBIC e da Abrainc. Aqui o foco é prático: o que muda na comissão, no contrato, no documento fiscal e no que fazer antes de janeiro.
Neste artigo:
- O que a reforma tributária muda para o corretor de imóveis em 2027?
- Quando a CBS e o IBS começam a valer para a comissão?
- O imposto incide sobre a comissão ou sobre o valor do imóvel?
- Como fica a comissão dividida entre mais de um corretor?
- O corretor autônomo vira contribuinte e precisa de CNPJ?
- Corretor e imobiliária do Simples Nacional pagam IBS e CBS?
- Qual será a alíquota da CBS sobre a minha comissão?
- O contrato de corretagem precisa mudar em 2027?
- A reforma muda o anúncio do imóvel?
- E nos lançamentos na planta, algo muda para o corretor?
- Quais entidades, atributos e valores o corretor precisa conhecer?
- O que o corretor deve fazer antes de janeiro de 2027?
- Ponto de vista: o risco de decidir com número sem fonte
- Perguntas frequentes
- Fontes e referências
O que a reforma tributária muda para o corretor de imóveis em 2027?
A comissão de corretagem integra o regime específico de bens imóveis e tem redução de 50% nas alíquotas de IBS e CBS no regime regular.
Antes da LC 214/2025, a comissão de corretagem era tributada pelo ISS, imposto municipal, segundo nota técnica da Confederação Nacional de Municípios. A nova lei levou a atividade para o IBS e a CBS: o art. 252, inciso IV, inclui os serviços de administração e intermediação entre as operações com bens imóveis, e o art. 261 reduz em 50% as alíquotas de IBS e CBS dessas operações.
Três cuidados evitam erro de leitura. Primeiro, a redução de 50% incide sobre a alíquota, não sobre o valor da sua comissão. Segundo, ela se aplica ao regime regular; quem está no Simples Nacional segue outra lógica, explicada mais abaixo. Terceiro, "metade da alíquota" não é um percentual fixo hoje, porque a alíquota de referência da CBS de 2027 ainda será fixada pelo Senado. O ISS continua em vigor em 2027 e 2028 no cronograma de transição, então a comissão passa a conviver com os tributos novos durante a transição.
A reforma também não altera o percentual de comissão que você negocia, e sim o tributo que incide sobre o que você recebe. Para o valor de referência da comissão em si, a tabela oficial de comissão do corretor de imóveis continua sendo o ponto de partida.
Quando a CBS e o IBS começam a valer para a comissão?
Cápsula de resposta: 2026 é ano de teste para CBS e IBS. Em 2027 PIS e Cofins deixam de existir e a CBS passa a ser cobrada.
O cronograma legal tem dois momentos que importam para o corretor. Em 2026, ano de teste, a CBS tem alíquota de 0,9% e o IBS de 0,1%, com dispensa de recolhimento para quem cumpre as obrigações acessórias. Em 2027, o PIS e a Cofins são extintos e a CBS passa a ser cobrada, com redução de 0,1 ponto percentual na alíquota de referência em 2027 e 2028, conforme o art. 347 da LC 214/2025.
O IBS, nos fatos geradores de 2027 e 2028, é cobrado à alíquota estadual de 0,05% e à municipal de 0,05%, segundo o texto da lei publicado pela Câmara dos Deputados. A substituição completa do ISS pelo IBS é gradual e fica para a etapa final da transição, e por isso o corretor não deve esperar uma troca de um tributo por outro em janeiro. O que vale para planejar é o cronograma em vigor em 15 de novembro de 2026, descrito aqui, e ele pode ser atualizado por novos atos.
O imposto incide sobre a comissão ou sobre o valor do imóvel?
A base é a remuneração pela intermediação, não o preço do imóvel. O fato gerador ocorre no momento de cada pagamento da comissão.
O art. 255, inciso IV, da LC 214/2025 define como base de cálculo o valor da operação de administração ou intermediação. O art. 254, inciso IV, fixa o fato gerador no momento do pagamento, e o § 2º do mesmo artigo esclarece que o IBS e a CBS são devidos em cada pagamento. Na prática, a venda de um imóvel de qualquer valor não aumenta a base do corretor: o que conta é o que ele recebe pelo serviço.
Veja a mecânica com valores hipotéticos, escolhidos só para ilustrar e que não representam alíquota nem estimativa de imposto. Uma comissão de R$ 30.000 paga em três parcelas de R$ 10.000 gera três fatos geradores, e a base de cada um é a parcela recebida. Comissão parcelada exige, portanto, controle por data de recebimento, e não apenas pela data da venda.
O art. 12, § 2º, inciso I, da mesma lei também importa: o IBS e a CBS não integram a própria base de cálculo. Em outras palavras, o tributo é calculado "por fora" do valor da operação. Esse detalhe pesa no contrato, porque obriga a definir se o valor combinado de comissão já considera o tributo ou se ele é acrescido.
Como fica a comissão dividida entre mais de um corretor?
Quando mais de um corretor participa, cada um responde pelo IBS e pela CBS da sua parte da remuneração, sem tributar repasses entre eles.
O art. 255, § 3º, trata do negócio concluído com a intermediação de mais de um corretor, pessoa física ou jurídica: a base de cada um é a parte da remuneração ajustada com ele, excluídos os valores pagos diretamente pelos contratantes da intermediação e os repassados entre os corretores. O § 4º completa a regra: cada corretor é responsável pelo IBS e pela CBS sobre a respectiva parte.
Com valores hipotéticos, uma comissão de R$ 18.000 ajustada em R$ 10.000 para o captador e R$ 8.000 para o corretor que vendeu forma duas bases separadas, uma de cada valor. Para que a divisão seja comprovável, o ajuste de cada parte precisa estar documentado antes do pagamento, e os repasses entre profissionais precisam deixar rastro. Parceria feita só de palavra passa a ser um risco fiscal além de comercial.
O corretor autônomo vira contribuinte e precisa de CNPJ?
Pessoa física contribuinte da CBS terá de se inscrever no CNPJ e emitir documento fiscal a partir de 1º de janeiro de 2027.
A Receita Federal informou que o Decreto 13.075/2026 fixou 1º de janeiro de 2027 como início da obrigatoriedade de CNPJ e de emissão de documentos fiscais para a pessoa física na condição de contribuinte ou de responsável tributário da CBS. Até 31 de dezembro de 2026, continuam valendo os mecanismos atuais de identificação fiscal. A Receita também informa que a prorrogação acompanha o desenvolvimento de uma forma simplificada de inscrição, em modelo semelhante ao do MEI.
A pergunta que decide tudo é se o corretor pessoa física é contribuinte. O art. 21 da LC 214/2025 define como contribuinte o fornecedor que realiza operações no desenvolvimento de atividade econômica ou de modo habitual, e o art. 26 lista hipóteses de não enquadramento. Os limites de R$ 240 mil de receita e de mais de três imóveis, previstos no art. 251, tratam de proprietários que vendem ou alugam imóveis, e não foram escritos como uma faixa geral de isenção para a comissão do corretor, contido recomendamos conferir com tributarista. O enquadramento do seu caso é decisão de contador, e deve ser tomada antes de janeiro.
O Imposto de Renda é assunto separado desta reforma. Para a renda do corretor, os guias sobre imposto de renda do corretor de imóveis e sobre como declarar quando recebe por pessoa jurídica seguem valendo.
Corretor e imobiliária do Simples Nacional pagam IBS e CBS?
No Simples Nacional, CBS e IBS ficam no DAS, salvo opção pelo regime regular. A escolha exige simular os dois caminhos com o contador.
O Simples Nacional continua existindo, e a regra geral é que CBS e IBS passem a compor o DAS a partir de 2027. A empresa optante pode escolher apurar esses dois tributos pelo regime regular, o chamado Simples híbrido, e nessa hipótese a redução de 50% do art. 261 passa a fazer parte da conta. A fonte secundária consultada indica que a corretagem de imóveis de terceiros é tributada no Anexo III do Simples, conforme a Resolução CGSN 140/2018, e que a administração de imóveis pode exigir o Fator R.
Sobre prazos, as fontes consultadas divergem: algumas indicam o mês de setembro de 2026 para a opção do primeiro semestre de 2027, outras citam outubro, e há registro de atualização pela Resolução CGSN 194/2026. Por isso este texto não afirma data. Confirme o prazo vigente no Portal do Simples Nacional e com o seu contador, porque a decisão não deve se basear apenas na diferença nominal entre alíquotas, mas também em créditos, perfil dos clientes e obrigações acessórias.
Qual será a alíquota da CBS sobre a minha comissão?
Ainda não é possível calcular com precisão: o Senado precisa fixar a alíquota de referência da CBS, e o TCU calculou 11,3%.
Segundo o Senado Notícias, o Tribunal de Contas da União aprovou em 28 de outubro de 2026 uma proposta de 11,3% para a CBS de 2027, valor que precisa ser chancelado pelo Senado até dezembro. Sem deliberação, a alíquota calculada pelo TCU será efetivada a partir de 1º de janeiro de 2027. A mesma agência registra que esse percentual ficou acima da estimativa de 9,21% considerada anteriormente.
Esse número não é a alíquota da sua comissão. Ele é a alíquota de referência para a CBS em geral. Sobre a comissão de corretagem entram a redução de 50% do art. 261, a redução de 0,1 ponto percentual prevista para 2027 e 2028, o regime em que o prestador está e os créditos aplicáveis. Quem divulgar "a conta pronta" hoje está transformando uma estimativa em certeza. A mudança de 9,21% para 11,3% mostra por que esse tipo de conta não resiste a poucas semanas de atualização.
O contrato de corretagem precisa mudar em 2027?
Vale revisar o valor da comissão, o momento do pagamento, a divisão entre corretores e a emissão de documento fiscal com um advogado.
A lei não traz um modelo de cláusula, e este texto também não pretende ser um. O que ela traz são regras que tornam alguns pontos do contrato mais sensíveis. O quadro abaixo é um roteiro de conversa com o seu advogado e o seu contador, ligado ao dispositivo que justifica cada item.
| Ponto do contrato | Por que importa | Base na lei |
|---|---|---|
| Valor da comissão com ou sem tributos | IBS e CBS são calculados por fora e não integram a própria base, então é preciso dizer se o valor combinado já os considera | LC 214/2025, art. 12, § 2º, I |
| Datas e parcelas do pagamento | O fato gerador ocorre em cada pagamento, e não na assinatura do contrato | LC 214/2025, art. 254, IV e § 2º |
| Divisão entre corretores | Cada corretor responde pela sua parte, e o ajuste de cada um precisa estar documentado | LC 214/2025, art. 255, §§ 3º e 4º |
| Identificação do prestador e do regime | CPF ou CNPJ, regime tributário e documento fiscal a emitir mudam o fluxo de pagamento | Decreto 13.075/2026 e Receita Federal |
| Revisão por mudança legislativa | A alíquota de referência da CBS e regras de transição ainda estão em definição | Senado Notícias, 28/10/2026 |
A documentação do negócio também entra nessa organização. O checklist de documentação para compra de imóvel ajuda a manter cada negócio com o mesmo padrão de registro, o que facilita comprovar quem participou e quando recebeu.
A reforma muda o anúncio do imóvel?
Nos dispositivos consultados não há regra própria para anúncio de imóvel. A oferta continua exigindo preço claro, e o que muda é o documento fiscal.
Esta é a parte em que a honestidade pede cautela. Nos dispositivos da LC 214/2025 consultados para este texto, o capítulo de bens imóveis trata de incidência, fato gerador, base de cálculo, redutores e alíquotas. Não encontrei ali uma regra específica sobre como anunciar um imóvel. O que muda para quem anuncia é indireto: o vendedor que for contribuinte, como uma incorporadora, passa a ter obrigações próprias, e o corretor passa a lidar com documento fiscal da própria comissão.
Quem anuncia lançamentos deve confirmar com a incorporadora qual é o preço final de oferta ao consumidor e como ele será informado. Enquanto isso, a recomendação é conservadora: não anunciar valor de tributo ou "preço sem imposto" sem validação formal.
E nos lançamentos na planta, algo muda para o corretor?
Na incorporação, IBS e CBS incidem sobre a alienação da unidade, tributo da incorporadora. A comissão do corretor segue a regra da intermediação.
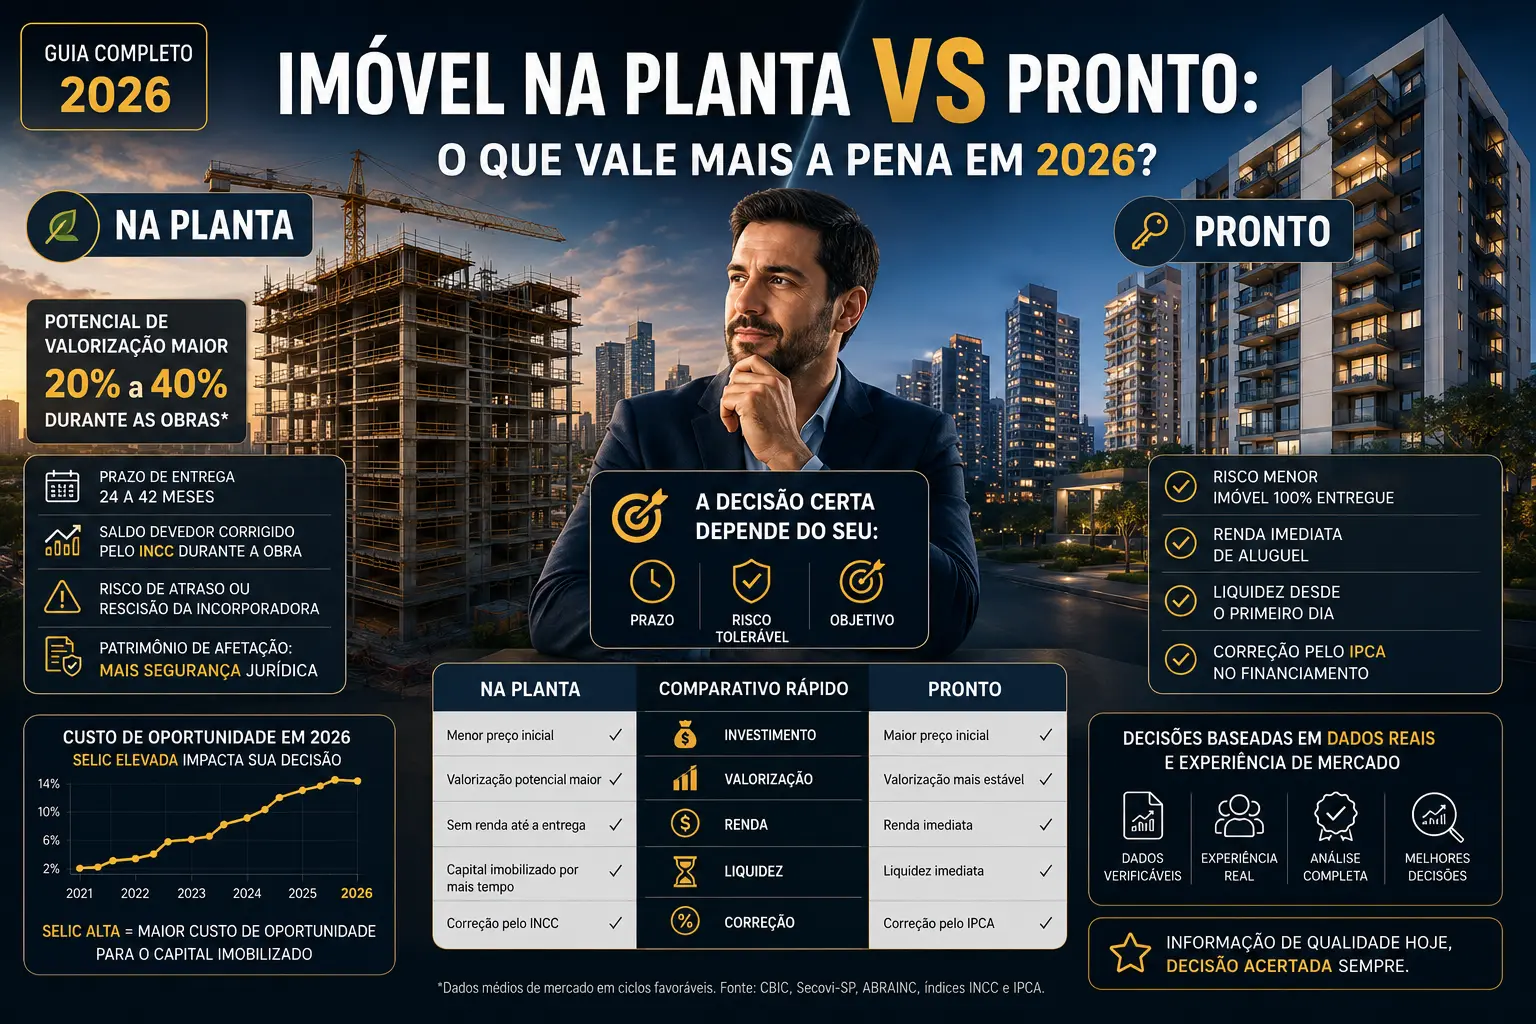
O art. 252 separa as operações: o inciso I trata da alienação, inclusive a decorrente de incorporação imobiliária, e o inciso IV trata dos serviços de intermediação. São incidências distintas, com contribuintes distintos. A incorporadora responde pelo tributo da venda da unidade, e o corretor responde pelo tributo da comissão que recebe. Para entender a diferença comercial entre os dois produtos, o artigo sobre imóvel na planta versus imóvel pronto detalha o que muda para o comprador.
Para quem também orienta o comprador no crédito, o guia de financiamento imobiliário em 2026 segue sendo a referência, e esta reforma não o substitui.
Quais entidades, atributos e valores o corretor precisa conhecer?
A tabela reúne cada entidade da reforma, seu atributo e o valor com a fonte, todos consultados em 15 de novembro de 2026.
O Google e os mecanismos de resposta por IA organizam o assunto em entidades, cada uma com atributos e valores. A tabela abaixo faz esse mapa para a comissão de corretagem, mantendo os mesmos valores usados no restante do texto. Itens marcados dependem de conferência no texto oficial antes da publicação.
| Entidade | Atributo | Valor | Fonte |
|---|---|---|---|
| LC 214/2025 | O que institui | IBS, CBS e Imposto Seletivo, com regime específico para bens imóveis | Planalto |
| Intermediação imobiliária | Enquadramento | Operação com bens imóveis, art. 252, IV | Planalto |
| Intermediação imobiliária | Redução de alíquota | 50% no IBS e na CBS, art. 261 | Planalto |
| Comissão de corretagem | Base de cálculo | Valor da operação de intermediação, art. 255, IV | Planalto |
| Comissão de corretagem | Fato gerador | Cada pagamento, art. 254, IV e § 2º | Planalto |
| Comissão dividida | Responsável | Cada corretor, sobre a sua parte, art. 255, §§ 3º e 4º | Planalto |
| CBS | Situação em 2026 | Teste a 0,9% [ADCT, art. 125] | EC 132/2023 |
| CBS | Alíquota de referência 2027 | 11,3% calculada pelo TCU em 28/10/2026, pendente de resolução do Senado | Senado Notícias |
| IBS | Alíquotas em 2027 e 2028 | 0,05% estadual e 0,05% municipal | Câmara dos Deputados, texto da LC 214/2025 |
| Corretor pessoa física contribuinte | CNPJ e documento fiscal | Obrigatórios a partir de 01/01/2027 | Receita Federal, Decreto 13.075/2026 |
| Simples Nacional | Opção pelo regime regular | Possível, com prazo a confirmar [Resolução CGSN 194/2026] | Fonte secundária, conferir |
O que o corretor deve fazer antes de janeiro de 2027?
Confirmar o regime tributário com o contador, mapear contratos de comissão em aberto, organizar registros de cada negócio e acompanhar a resolução do Senado.
- Confirmar o regime e o enquadramento: pessoa física contribuinte, microempresa no Simples, Simples híbrido ou regime regular. Esta é a decisão que muda todo o resto.
- Mapear comissões a receber em 2027: como o fato gerador é o pagamento, comissões recebidas a partir de janeiro merecem atenção, inclusive as de negócios fechados antes, recomendamos confirmar com tributarista se há regra de transição.
- Documentar parcerias: registrar por escrito a divisão da comissão e os repasses, porque cada corretor responde pela sua parte.
- Preparar CNPJ e documento fiscal: se for contribuinte pessoa física, acompanhar o procedimento simplificado de inscrição anunciado pela Receita.
- Revisar contratos: valor com ou sem tributos, datas de pagamento e cláusula de revisão por mudança legislativa.
- Acompanhar o Senado: a resolução da alíquota de referência da CBS define o ponto de partida dos cálculos.
Boa parte dessa lista é gestão de registros: quem atendeu cada cliente, quando, com quem a comissão foi dividida e quando ela foi paga. Se o seu histórico ainda mora em conversas soltas e planilhas, o CRM do Website Imobiliário mantém o histórico do atendimento de cada lead e o corretor responsável, o que ajuda a reconstruir o caminho de cada negócio quando o contador pedir.
Ponto de vista: o risco de decidir com número sem fonte
Por Alessandro Oliveira, fundador do Website Imobiliário, doutor em Engenharia de Sistemas Eletrônicos (Poli-USP), desenvolvedor de plataformas para o mercado imobiliário brasileiro desde 2005.
Desenvolvo software para o mercado imobiliário desde 2005 e não sou tributarista. Por isso este artigo faz uma escolha deliberada: afirma só o que está na lei, em ato oficial ou em fonte que indico, e sinaliza o que ainda precisa de conferência. Em tema tributário, parecer seguro com informação incerta é o caminho mais caro.
Na minha leitura, o maior risco do corretor em 2027 não é a alíquota em si. É fechar contrato, definir preço de comissão e prometer margem com base em um número que circula sem fonte. O próprio Senado Notícias registra que o cálculo do TCU para a CBS ficou acima da estimativa de 9,21% considerada antes, e isso mostra como uma conta feita hoje pode não valer em dezembro.
O que está ao alcance do corretor agora é organização: saber quem fechou o quê, quando recebeu e com quem dividiu. Isso é prática de gestão, não de tributação, e é onde a tecnologia ajuda de forma honesta. O Website Imobiliário não substitui contador nem sistema fiscal; oferece site, CRM e IA para gerar e organizar os leads que viram negócio. Se você quer chegar a 2027 com a carteira e o atendimento organizados, agende uma demonstração gratuita.
Perguntas frequentes sobre reforma tributária e corretor de imóveis
A reforma tributária muda a comissão do corretor de imóveis em 2027?
Muda o tributo que incide sobre a comissão, não o percentual combinado. A intermediação imobiliária integra o regime específico de bens imóveis da LC 214/2025, com redução de 50% nas alíquotas de IBS e CBS no regime regular. A base é a remuneração do corretor, e o fato gerador é cada pagamento. O valor efetivo depende da alíquota de referência da CBS, ainda pendente de resolução do Senado.
O corretor autônomo pessoa física precisará de CNPJ em 2027?
Se for enquadrado como contribuinte ou responsável tributário da CBS, sim: a Receita Federal informa que CNPJ e emissão de documento fiscal passam a ser obrigatórios para a pessoa física nessa condição a partir de 1º de janeiro de 2027. A inscrição será feita em procedimento simplificado, em modelo semelhante ao do MEI. Se o seu caso se enquadra, quem confirma é o contador.
Corretor que está no Simples Nacional paga IBS e CBS?
A regra geral é que IBS e CBS compõem o DAS, e a empresa pode optar por apurá-los pelo regime regular. A escolha deve ser simulada com o contador, considerando créditos, clientes e obrigações acessórias. Prazos de opção apareceram de forma divergente nas fontes consultadas, e por isso devem ser confirmados no Portal do Simples Nacional.
Qual será a alíquota de imposto sobre a minha comissão?
Ainda não há número definitivo. O TCU calculou 11,3% como alíquota de referência da CBS para 2027, e o Senado precisa fixá-la por resolução. Sobre a comissão incidem, no regime regular, a redução de 50% do art. 261, a redução de 0,1 ponto percentual prevista para 2027 e 2028 e o IBS de 0,05% estadual mais 0,05% municipal. O resultado depende do regime e dos créditos, e não deve ser calculado por regra de bolso.
A reforma tributária muda o Imposto de Renda do corretor?
Esta reforma trata de tributos sobre consumo, IBS e CBS, e não substitui as regras do Imposto de Renda. O Imposto de Renda segue assunto separado, com tratamento próprio para o corretor pessoa física e para quem recebe por pessoa jurídica, como explicam os guias de imposto de renda do corretor e de declaração por pessoa jurídica.
Fontes e referências
Todas as fontes abaixo foram consultadas em 15 de novembro de 2026. Este conteúdo é informativo e não substitui a orientação de contador ou tributarista.
- Lei Complementar 214/2025, texto oficial no Planalto
Sustenta que os serviços de administração e intermediação integram as operações com bens imóveis (art. 252, IV), que o fato gerador da intermediação ocorre em cada pagamento (art. 254, IV e § 2º), que a base é o valor da operação de intermediação e, havendo mais de um corretor, a parte ajustada com cada um (art. 255, IV, §§ 3º e 4º), e que as alíquotas de IBS e CBS das operações do capítulo são reduzidas em 50% (art. 261).
planalto.gov.br/ccivil_03/leis/lcp/lcp214.htm - Lei Complementar 214/2025, texto na Câmara dos Deputados
Sustenta que, nos fatos geradores de 2027 a 2028, o IBS é cobrado à alíquota estadual de 0,05% e à municipal de 0,05%, e que em 2026 a alíquota estadual de teste do IBS é de 0,1%.
camara.leg.br, LC 214/2025 - Senado Notícias, 28 de outubro de 2026
Sustenta que o TCU aprovou proposta de 11,3% para a CBS de 2027, que o valor precisa ser chancelado pelo Senado até dezembro e que, sem isso, a alíquota do TCU será efetivada em 1º de janeiro de 2027.
senado.leg.br, TCU calcula alíquota da CBS - Receita Federal, nota sobre CNPJ e documentos fiscais de pessoas físicas na CBS
Sustenta que a obrigatoriedade de CNPJ e de emissão de documentos fiscais para a pessoa física contribuinte ou responsável tributário da CBS produz efeitos a partir de 1º de janeiro de 2027, e que a prorrogação acompanha uma solução simplificada de inscrição semelhante à do MEI.
gov.br/receitafederal - Confederação Nacional de Municípios, nota técnica sobre bens imóveis e a LC 214/2025
Sustenta que, antes da LC 214/2025, a comissão de corretagem estava sujeita ao ISS e que, com a nova lei, passou a ser alcançada pelo IBS e pela CBS no regime específico de bens imóveis.
cnm.org.br, nota técnica - Radar da Reforma Tributária, corretagem imobiliária em 2027 (fonte secundária, usada para cruzamento)
Aponta, com remissão a atos oficiais, a classificação da corretagem de terceiros no Anexo III do Simples e a possibilidade de apurar IBS e CBS pelo regime regular. Itens de Simples Nacional neste texto dependem de conferência nos textos oficiais antes da publicação.
radardareformatributaria.com