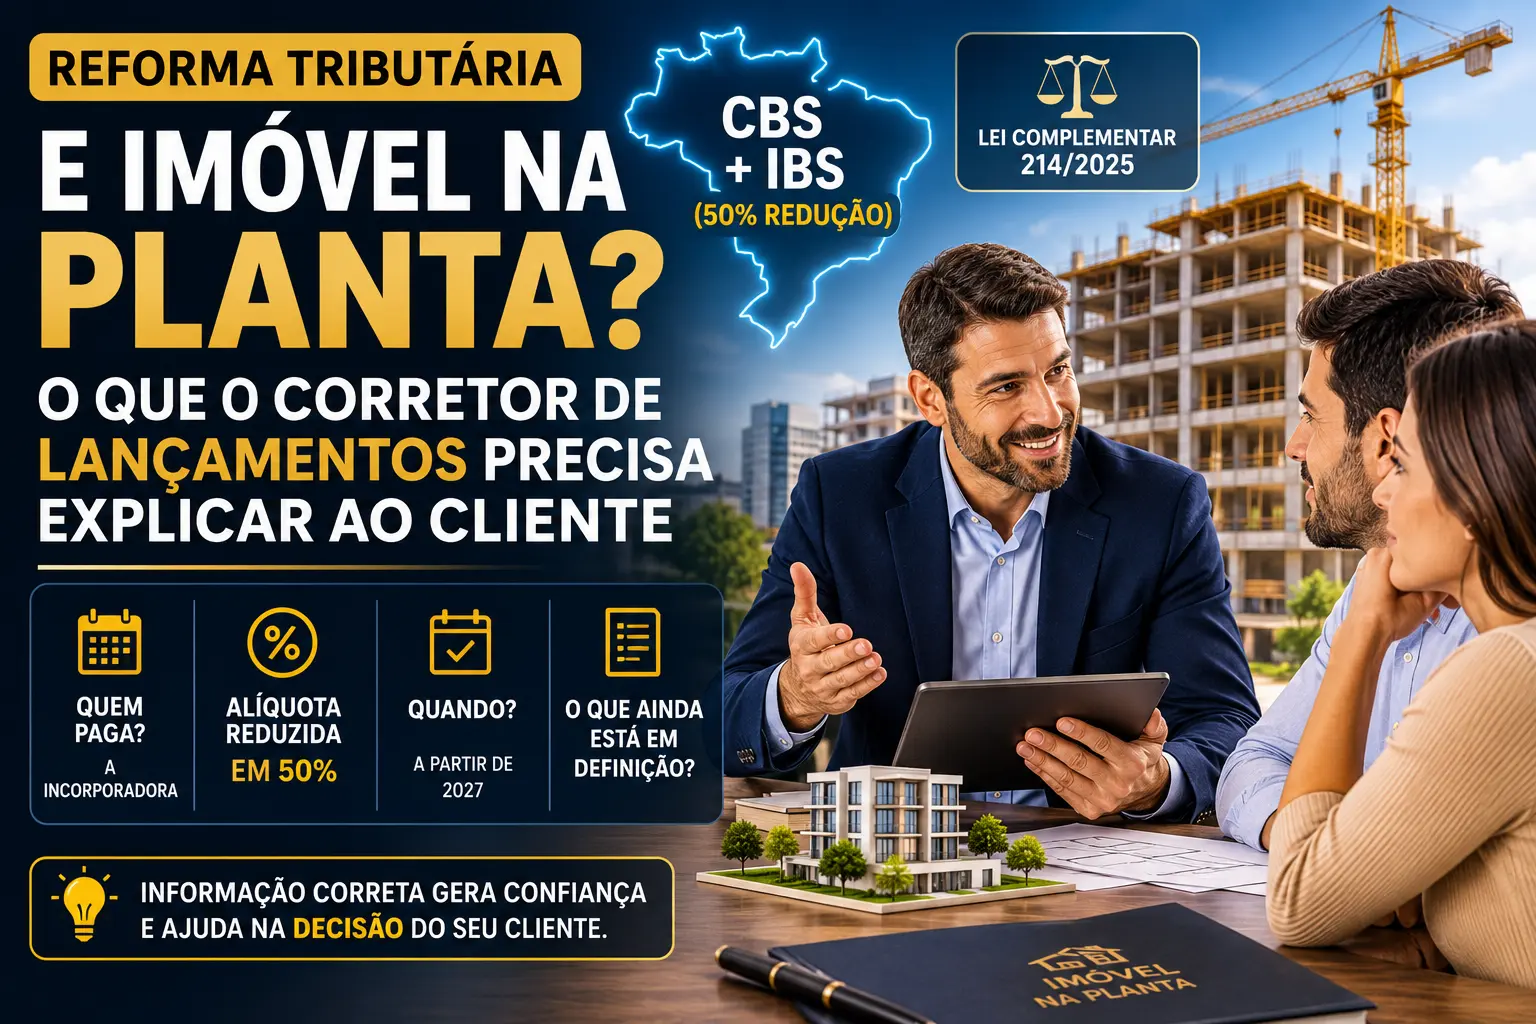
Na reforma tributária, quem recolhe IBS e CBS na venda de imóvel na planta é a incorporadora, a cada pagamento recebido, com alíquota reduzida em 50% pela Lei Complementar 214/2025. O corretor de lançamentos deve explicar a estrutura, as datas e o que ainda está em definição, sem prometer alta ou queda de preço, porque não há número oficial para esse efeito. Cálculo, contrato e regime de cada empreendimento são respostas da incorporadora e do contador (normas consultadas em 16 de novembro de 2026).
A reforma tributária e o imóvel na planta se encontram em um ponto prático: o cliente pergunta ao corretor se o preço vai subir, se o contrato muda e se vale esperar 2027. O corretor de lançamentos não precisa ser tributarista para responder bem, mas precisa saber quem é o contribuinte, quais datas já estão fixadas, o que continua em aberto e a quem encaminhar cada dúvida.
Este artigo trata só da incorporação imobiliária, isto é, da venda de unidades de empreendimentos em construção ou em lançamento. Ele explica os pontos da Lei Complementar 214/2025 que aparecem na conversa de vendas, com a base legal de cada valor e com a data de consulta das fontes, 16 de novembro de 2026. Onde não existe número oficial, o texto diz isso de forma direta.
A visão geral para o corretor, incluindo a comissão e o documento fiscal da própria corretagem, está em reforma tributária para corretor de imóveis em 2027. A comparação entre comprar na planta e comprar pronto, sob a ótica do comprador, está em imóvel na planta ou pronto: o que vale mais a pena. Aqui o foco é o que explicar ao cliente de lançamento.
Neste artigo:
- Como a reforma tributária afeta o imóvel na planta e o que o corretor de lançamentos precisa explicar ao cliente?
- Quem paga IBS e CBS na venda de imóvel na planta, a incorporadora ou o comprador?
- Qual é o calendário da reforma que importa para quem vende lançamentos?
- Quais regras do regime de bens imóveis aparecem na venda de lançamento?
- O que é o RET e por que a data de 2029 importa para lançamentos?
- O preço do imóvel na planta vai subir com a reforma tributária?
- E o contrato assinado na planta antes de 2027?
- O que é a NF-e ABI e o que muda na venda a partir de 1º de dezembro de 2026?
- ITBI e IPTU mudam na compra de imóvel na planta?
- Quais entidades e valores o corretor de lançamentos precisa ter à mão?
- Ponto de vista: o corretor vale mais quando mostra a fonte do que quando promete o resultado
- O que o corretor pode dizer e o que não deve prometer?
- Como organizar essa explicação no site e no CRM de lançamentos?
- Perguntas frequentes
- Fontes e referências
Como a reforma tributária afeta o imóvel na planta e o que o corretor de lançamentos precisa explicar ao cliente?
O corretor de lançamentos deve explicar quem recolhe IBS e CBS, quando a cobrança começa e por que ninguém pode prometer efeito no preço.
A reforma substitui tributos sobre o consumo por dois novos: a CBS, federal, no lugar do PIS e da Cofins, e o IBS, de estados e municípios, no lugar do ICMS e do ISS. A Lei Complementar 214/2025 dedicou um regime específico às operações com bens imóveis, nos artigos 251 a 270, e a alienação, inclusive a decorrente de incorporação imobiliária, está entre as operações alcançadas (art. 252, I).
Para a conversa com o cliente, a explicação funciona melhor em três blocos: o que a lei já fixou, o que ainda não está definido e quem responde cada pergunta. O que está fixado cabe numa frase de venda. O que não está definido, como a alíquota de referência, exige honestidade. E o que depende do empreendimento, como regime tributário e contrato, é resposta da incorporadora, não do corretor.
Quem paga IBS e CBS na venda de imóvel na planta, a incorporadora ou o comprador?
Na venda de unidade em incorporação, o contribuinte de IBS e CBS é a incorporadora, que apura o tributo a cada pagamento recebido do comprador.
A regra geral da lei fixa o fato gerador no ato da alienação (art. 254, I). Na incorporação imobiliária e no parcelamento do solo, o artigo 262 estabelece que o IBS e a CBS incidentes na alienação das unidades são devidos em cada pagamento. Na prática, o tributo acompanha o fluxo de recebimento da obra, e não fica concentrado na entrega das chaves.
O comprador pessoa física, ao adquirir uma unidade da incorporadora, não é o contribuinte dessa operação. Como a incorporadora compõe o preço do empreendimento é decisão comercial dela, e o corretor não deve afirmar que existe, ou que não existe, repasse do tributo ao valor da unidade sem confirmação por escrito da incorporadora.
Qual é o calendário da reforma que importa para quem vende lançamentos?
2026 é ano de teste, a CBS é cobrada em 2027, o IBS cresce de 2029 a 2032 e o sistema fecha em 2033.
As datas abaixo foram conferidas em 16 de novembro de 2026 na Lei Complementar 214/2025, em atos da Receita Federal e do Comitê Gestor do IBS e em comunicação do Senado. Elas organizam a conversa de vendas por ordem de proximidade:
- 1º de dezembro de 2026: início da obrigatoriedade da NF-e ABI, nota fiscal eletrônica de alienação de bens imóveis, conforme o Ato Conjunto RFB/CGIBS nº 4/2026.
- Até 15 de dezembro de 2026 (e, no limite, 22 de dezembro): prazo para o Senado fixar, por resolução, a alíquota de referência da CBS de 2027. O Tribunal de Contas da União calculou 11,3% em 28 de outubro de 2026; sem resolução, vale o cálculo do TCU.
- 1º de janeiro de 2027: a CBS passa a ser cobrada e o PIS e a Cofins deixam de existir.
- 2027 e 2028: o IBS segue em alíquota de teste.
- Antes de 1º de janeiro de 2029: prazo para efetivar a opção pelo RET que dá acesso ao regime de transição da incorporação (art. 485).
- 2029 a 2032: o IBS cresce enquanto o ICMS e o ISS diminuem.
- 2033: o sistema novo fica completo.
Repare que a transição é gradual e que a primeira mudança relevante para o caixa da incorporadora é a troca de PIS e Cofins pela CBS em janeiro de 2027. Quem promete ao cliente uma virada de preço em uma data única está simplificando um calendário de oito anos.
Quais regras do regime de bens imóveis aparecem na venda de lançamento?
A venda de imóvel tem alíquota de IBS e CBS reduzida em 50%, e a base de cálculo ainda pode cair com redutores.
Três regras da Lei Complementar 214/2025 aparecem com frequência na conversa e costumam ser mal explicadas. A primeira é a redução de 50% nas alíquotas do IBS e da CBS para as operações do capítulo de bens imóveis (art. 261). A segunda é o redutor de ajuste, um valor vinculado ao imóvel, formado a partir do custo de aquisição, que reduz a base de cálculo na venda (arts. 257 e 258). A terceira é o redutor social, que a lei fixa em R$ 100.000 por imóvel residencial novo e R$ 30.000 por lote residencial, usado uma única vez por imóvel e atualizado pelo IPCA (art. 259).
O erro mais comum é tratar o redutor social como desconto no preço. Ele reduz a base de cálculo do tributo da incorporadora, depois do redutor de ajuste, e não é abatimento concedido ao comprador. Dizer ao cliente que "a reforma dá R$ 100 mil de desconto" é uma afirmação que a lei não sustenta.
Também vale cautela com percentuais de alíquota efetiva que circulam em artigos e vídeos. Nas fontes consultadas até 16 de novembro de 2026, a alíquota de referência da CBS para 2027 aguardava resolução do Senado e o IBS não tinha referência fixada. Estimativas de carga que partem desses números são projeções, não o imposto do imóvel do cliente.
O que é o RET e por que a data de 2029 importa para lançamentos?
Incorporação com patrimônio de afetação e RET efetivado antes de 2029 pode optar por um regime de transição sobre a receita recebida.
O Regime Especial de Tributação, o RET, vem da Lei 10.931/2004 e está ligado ao patrimônio de afetação da incorporação, regulado nos artigos 31-A a 31-E da Lei 4.591/1964. O artigo 485 da Lei Complementar 214/2025 criou uma ponte: a incorporação afetada, com pedido de opção pelo RET efetivado antes de 1º de janeiro de 2029, pode recolher IBS e CBS em montante equivalente a 2,08% da receita mensal recebida, ou 0,53% no caso de incorporação de interesse social. O Decreto 12.955/2026 e a Resolução CGIBS nº 6/2026 repetem esses percentuais e tratam a opção como irretratável.
A opção tem contrapartidas. Quem a escolhe não apropria créditos de IBS e CBS sobre as aquisições da obra e não deduz os redutores de ajuste e social. Por isso o regime de cada empreendimento pode produzir custos tributários diferentes, e dois lançamentos parecidos na mesma rua podem se comportar de forma distinta. Ao corretor cabe perguntar à incorporadora se o empreendimento tem patrimônio de afetação e se a opção pelo RET foi efetivada, e repassar ao cliente apenas o que for confirmado.
O preço do imóvel na planta vai subir com a reforma tributária?
Não há número oficial para o efeito da reforma no preço do lançamento, que varia conforme o regime tributário e os custos de cada empreendimento.
Esta é a pergunta mais feita e a mais perigosa de responder com certeza. Ao divulgar o cálculo da alíquota de referência da CBS, o relator no TCU esclareceu que o resultado não permite determinar os efeitos da reforma sobre preços ou sobre setores específicos, segundo a cobertura da Telesíntese de 28 de outubro de 2026. Nas demais fontes consultadas, o efeito sobre o preço do lançamento aparece como projeção, dependente de quanto tributo já estava embutido nos custos e de quanto crédito cada incorporadora consegue aproveitar.
O que o corretor pode afirmar com segurança é o mecanismo: a incorporadora é a contribuinte, o regime do empreendimento define se há crédito e redutores, e a composição do preço é decisão comercial dela. O que ele não pode afirmar é a direção do preço. Promessas de "vai encarecer, compre agora" e de "vai baratear, espere" têm a mesma fragilidade, a falta de fonte.
E o contrato assinado na planta antes de 2027?
Venda assinada antes de 2027 com parcelas depois dessa data exige análise contrato a contrato; o corretor encaminha a dúvida ao jurídico da incorporadora.
Como o artigo 262 manda recolher IBS e CBS a cada pagamento, uma unidade vendida em 2026 pode ter parcelas recebidas depois de 1º de janeiro de 2027. Como essas parcelas serão tratadas depende das regras de transição e do regime do empreendimento, e publicações especializadas recomendam analisar contrato a contrato. Essa análise é jurídica e contábil, não de balcão.
Na prática, o corretor pode fazer três coisas úteis. Ler com o cliente as cláusulas de preço e de reajuste do contrato, sem interpretar efeito tributário. Registrar a pergunta do cliente por escrito e encaminhá-la à incorporadora. E devolver ao cliente a resposta recebida, também por escrito. Dizer "seu contrato não muda" ou "seu contrato vai mudar" sem essa resposta é a forma mais rápida de criar um problema para o cliente e para a imobiliária.
O que é a NF-e ABI e o que muda na venda a partir de 1º de dezembro de 2026?
A NF-e ABI, modelo 77, é a nota eletrônica de alienação de imóveis e passa a ser obrigatória em 1º de dezembro de 2026.
O Ato Conjunto RFB/CGIBS nº 4, de 30 de julho de 2026, publicado no Diário Oficial da União em 31 de julho, fixa 1º de dezembro de 2026 como início da obrigatoriedade da Nota Fiscal Eletrônica de Alienação de Bens Imóveis, modelo 77. Para contribuintes optantes pelo Simples Nacional, o mesmo ato estabelece 1º de janeiro de 2027. A emissão cabe a quem aliena o imóvel, ou seja, à incorporadora ou à empresa que vende a unidade, e não ao corretor.
Para o corretor, o efeito é indireto, mas real: a venda passa a ter um documento fiscal próprio. Como a nota registra a operação de alienação, é prudente confirmar com a incorporadora quais dados do comprador e das condições de pagamento ela vai exigir na proposta, para que o fechamento não trave por cadastro incompleto. O corretor não precisa aprender o leiaute da nota, apenas saber que ela existe e que a data é próxima.
ITBI e IPTU mudam na compra de imóvel na planta?
Para o comprador na planta, o ITBI e o IPTU continuam municipais e não foram substituídos pelo IBS nem pela CBS.
Os dois impostos seguem na competência dos municípios. Na compra de imóvel na planta, o ITBI costuma ser exigido, em regra, na escritura definitiva ou no registro do contrato de financiamento, e não na assinatura da promessa de compra e venda, mas a regra concreta depende da legislação de cada município. A Lei Complementar 227/2026 alterou a definição da base do ITBI, e há discussão judicial sobre valores de referência. Por isso o corretor não deve prometer valor de ITBI, e sim indicar que a guia vem da prefeitura.
Quais entidades e valores o corretor de lançamentos precisa ter à mão?
Onze entidades organizam o assunto: tributos, regimes, redutores, documento fiscal e prazos, cada uma com valor e base legal conferíveis.
A tabela abaixo reúne as entidades do tema com seus atributos e valores, no mesmo formato que o Google e os sistemas de IA usam para entender o assunto: coisa, característica e valor. Os valores são os mesmos usados no texto e foram conferidos em 16 de novembro de 2026.
| Entidade | Atributo | Valor | Base |
|---|---|---|---|
| CBS | O que é e quando começa | Contribuição federal que substitui PIS e Cofins, cobrada a partir de 1º de janeiro de 2027 | LC 214/2025 |
| IBS | O que é e quando cresce | Imposto de estados e municípios que substitui ICMS e ISS, em transição de 2029 a 2032 e completo em 2033 | LC 214/2025 |
| Regime específico de bens imóveis | Onde está na lei | Artigos 251 a 270 | LC 214/2025 |
| Contribuinte na venda do lançamento | Quem recolhe | A incorporadora, não o comprador pessoa física | LC 214/2025, arts. 252 e 262 |
| Fato gerador na incorporação | Quando o tributo é devido | A cada pagamento recebido | LC 214/2025, art. 262 |
| Alíquota na venda de imóvel | Redução | 50% sobre a alíquota padrão | LC 214/2025, art. 261 |
| Redutor de ajuste | Função | Valor vinculado ao imóvel que reduz a base de cálculo na venda | LC 214/2025, arts. 257 e 258 |
| Redutor social | Valor | R$ 100.000 por imóvel residencial novo e R$ 30.000 por lote residencial, uso único, atualizado pelo IPCA | LC 214/2025, art. 259 |
| RET de transição | Percentual e prazo | 2,08% da receita mensal recebida (0,53% em interesse social), com patrimônio de afetação e opção efetivada antes de 1º de janeiro de 2029, irretratável, sem créditos e sem redutores | LC 214/2025, art. 485; Decreto 12.955/2026 |
| NF-e ABI | Modelo e data | Modelo 77, obrigatória a partir de 1º de dezembro de 2026 (Simples Nacional em 1º de janeiro de 2027) | Ato Conjunto RFB/CGIBS nº 4/2026 |
| Alíquota de referência da CBS em 2027 | Situação | 11,3% calculada pelo TCU em 28 de outubro de 2026, pendente de resolução do Senado | TCU; Agência Senado |
Use a tabela como roteiro de conferência, não como material para o cliente. O valor da última linha, em especial, só deve ser repetido com a ressalva de que ainda aguarda a fixação pelo Senado.
Ponto de vista: o corretor vale mais quando mostra a fonte do que quando promete o resultado
Por Alessandro Oliveira, fundador do Website Imobiliário, doutor em Engenharia de Sistemas Eletrônicos (Poli-USP), desenvolvedor de plataformas para o mercado imobiliário brasileiro desde 2005.
Minha leitura é que a reforma tributária vai separar dois tipos de corretor de lançamentos. Um responde ao cliente com certeza que não tem, seja para criar urgência, seja para parecer atualizado. O outro responde com três partes: o que a lei diz, o que ainda não está definido e a quem perguntar. O segundo perde um pouco de brilho na primeira conversa e ganha confiança em todas as seguintes, porque o cliente percebe que está lidando com alguém que não vai inventar.
Esse tema também é um bom teste de maturidade digital da imobiliária. Quem tem a resposta tributária só na cabeça de cada corretor entrega respostas diferentes para o mesmo cliente. Quem a documenta uma vez, com fonte e data, e a repete nos materiais do empreendimento, entrega consistência. Um sistema pode ajudar a publicar e a organizar esse material, mas ele não calcula tributos nem interpreta a reforma. O conteúdo tributário vem da incorporadora e do contador, e o papel da tecnologia é levá-lo ao cliente certo, na hora certa, sem improviso.
O que o corretor pode dizer e o que não deve prometer?
Explique a estrutura da reforma e as datas oficiais, cite a fonte e encaminhe cálculo, preço e contrato para a incorporadora e para o contador.
A tabela a seguir transforma o conteúdo do artigo em um roteiro de atendimento. A coluna da direita indica onde confirmar cada ponto.
| Tema | O que pode dizer | O que não deve prometer | Onde confirmar |
|---|---|---|---|
| Quem paga | A incorporadora é a contribuinte e apura IBS e CBS a cada pagamento | "Você vai pagar um imposto novo à parte" | Incorporadora |
| Calendário | 2026 é teste, a CBS é cobrada em 2027, o IBS cresce de 2029 a 2032 | "Tudo muda em janeiro e o preço dispara" | Lei Complementar 214/2025 |
| Alíquota | A venda tem redução de 50% e a base pode cair com redutores | Um percentual de imposto do imóvel tirado de estimativas de terceiros | Contador da incorporadora |
| Redutor social | É redução de base da incorporadora, uma vez por unidade | "Você ganha R$ 100 mil de desconto" | Lei Complementar 214/2025, art. 259 |
| RET | Existe regra de transição para quem opta antes de 2029 com patrimônio de afetação | "Este empreendimento está no RET", sem confirmação | Incorporadora |
| Preço | Não há número oficial sobre o efeito no preço do lançamento | "Vai encarecer, compre agora" ou "vai baratear, espere" | Política comercial da incorporadora |
| Contrato anterior a 2027 | Cada contrato precisa de análise, e a dúvida será encaminhada por escrito | "Seu contrato não será afetado" | Jurídico da incorporadora |
| Nota fiscal | A NF-e ABI é obrigatória a partir de 1º de dezembro de 2026, emitida por quem aliena | Prazos específicos de cada empresa sem confirmação | Ato Conjunto RFB/CGIBS nº 4/2026 |
Como organizar essa explicação no site e no CRM de lançamentos?
Uma página por empreendimento com perguntas frequentes revisadas pela incorporadora padroniza a resposta tributária e libera o corretor para conduzir a visita e a proposta.
A pergunta sobre reforma tributária costuma chegar antes da visita, pelo formulário ou pelo WhatsApp. Responder bem nessa etapa pesa mais do que parece, porque define se o cliente continua na conversa. Uma prática simples é incluir, no material de cada empreendimento, um bloco de perguntas e respostas sobre a reforma, escrito ou aprovado pela incorporadora, com a data da última conferência. O mesmo texto serve para a página, para a mensagem de WhatsApp e para o e-mail.
No Website Imobiliário, a landing page é gerada por empreendimento, com formulário integrado ao CRM, e o Marketing Inteligente produz os materiais de divulgação a partir do cadastro, que a imobiliária revisa antes de publicar. É nessa revisão que o texto tributário da incorporadora deve entrar. O sistema não calcula tributos nem interpreta a reforma, e a integração com Órulo e DWV, incluída em todos os planos, ajuda a manter o cadastro dos lançamentos atualizado. Para quem quer ver esse fluxo funcionando, vale conhecer a plataforma do Website Imobiliário.
Para aprofundar a estrutura de divulgação, o artigo sobre marketing digital completo para imobiliária de lançamentos mostra as etapas, e o texto sobre plataforma para lançamento de empreendimentos com landing page, IA e CRM detalha os critérios de escolha. Sobre a organização do atendimento, vale ler CRM para imobiliária de lançamentos e CRM para incorporadoras e construtoras.
Perguntas frequentes sobre reforma tributária e imóvel na planta
O comprador precisa recolher IBS ou CBS ao comprar na planta?
O comprador pessoa física não é o contribuinte dessa operação. Quem apura e recolhe IBS e CBS na venda da unidade é a incorporadora, a cada pagamento recebido, conforme o artigo 262 da Lei Complementar 214/2025. Como a incorporadora compõe o preço é questão comercial e contratual, e a confirmação deve vir dela por escrito.
O imóvel na planta vai ficar mais caro em 2027?
Não há número oficial para esse efeito. O Tribunal de Contas da União informou que o cálculo da alíquota de referência da CBS não permite determinar os efeitos da reforma sobre preços. Para cada lançamento, o efeito depende do regime tributário e dos custos da incorporadora, e qualquer afirmação em uma direção é projeção.
O que acontece com o contrato assinado em 2026 que tem parcelas em 2027?
Depende do contrato e do regime do empreendimento. Como o IBS e a CBS são devidos em cada pagamento na incorporação, as parcelas posteriores a 1º de janeiro de 2027 precisam de análise específica, e publicações do setor recomendam avaliar contrato a contrato. O corretor deve encaminhar a dúvida ao jurídico da incorporadora e devolver a resposta ao cliente por escrito.
O RET acabou com a reforma tributária?
Não de imediato. O artigo 485 da Lei Complementar 214/2025 prevê uma transição para incorporações com patrimônio de afetação e opção pelo RET efetivada antes de 1º de janeiro de 2029, com recolhimento de IBS e CBS de 2,08% da receita mensal recebida, ou 0,53% em interesse social. A opção é irretratável e veda créditos e redutores, e a elegibilidade de cada empreendimento deve ser confirmada com a incorporadora.
O corretor precisa emitir a NF-e ABI?
Não. A NF-e ABI, modelo 77, é emitida por quem aliena o imóvel, no caso do lançamento a incorporadora ou a empresa vendedora, e passa a ser obrigatória em 1º de dezembro de 2026 segundo o Ato Conjunto RFB/CGIBS nº 4/2026. O corretor deve apenas confirmar com a incorporadora quais dados do comprador serão necessários na proposta. A nota fiscal da própria corretagem é outro assunto, tratado no artigo sobre reforma tributária para o corretor de imóveis.
Nota de transparência
As normas, os valores e os prazos deste artigo foram consultados em 16 de novembro de 2026. A alíquota de referência da CBS para 2027 ainda aguarda resolução do Senado, e a reforma segue sendo regulamentada, de modo que atos novos podem alterar o que está aqui. O texto tem finalidade informativa e não substitui a orientação de contador ou de advogado tributarista, que deve avaliar o regime de cada empreendimento e de cada contrato.
Fontes e referências
- Planalto: Lei Complementar nº 214/2025
Sustenta a incidência na alienação decorrente de incorporação (art. 252, I), o fato gerador no ato da alienação (art. 254, I), a redução de 50% das alíquotas (art. 261), o redutor social de R$ 100.000 por imóvel residencial novo e R$ 30.000 por lote residencial (art. 259), o recolhimento a cada pagamento na incorporação (art. 262) e o regime de transição do RET (art. 485). Consultada em 16 de novembro de 2026.
planalto.gov.br/ccivil_03/leis/lcp/lcp214.htm - Decreto nº 12.955/2026 e Resolução CGIBS nº 6/2026 (texto reproduzido pelo LegisWeb)
Sustentam os percentuais de 2,08% e 0,53% da receita mensal recebida na transição do RET, a exigência de opção antes de 1º de janeiro de 2029 e o caráter irretratável da opção. Consultados em 16 de novembro de 2026.
legisweb.com.br, Decreto 12.955/2026 e legisweb.com.br, Resolução CGIBS 6/2026 - Comitê Gestor do IBS: Ato Conjunto RFB/CGIBS nº 4, de 30 de julho de 2026
Sustenta que a NF-e ABI, modelo 77, tem início de obrigatoriedade em 1º de dezembro de 2026 e que, para optantes do Simples Nacional, a obrigatoriedade começa em 1º de janeiro de 2027. Consultado em 16 de novembro de 2026.
cgibs.gov.br, Ato Conjunto nº 4/2026 - Agência Senado: TCU calcula alíquota da CBS em 11,3% para 2027
Sustenta que o TCU calculou 11,3% para a CBS de 2027, que o Senado precisa fixar a alíquota por resolução e que, sem resolução até 22 de dezembro, vale o cálculo do tribunal. Consultada em 16 de novembro de 2026.
senado.leg.br, notícia de 28/10/2026 - Telesíntese: cobertura do cálculo da alíquota da CBS pelo TCU
Sustenta a informação de que o resultado do cálculo não permite determinar os efeitos da reforma sobre preços ou sobre setores específicos. Consultada em 16 de novembro de 2026.
telesintese.com.br, notícia de 28/10/2026